报告简介
本报告分析了月之暗面发布Kimi K3后对中国人工智能行业的影响,特别是对智谱AI和MiniMax两家公司的估值影响。摩根大通在智谱股价回调超过50%的情况下,仍维持对智谱的"增持"评级,但对两家公司的估值框架进行了重置。报告指出,K3的发布增加了中国前沿模型领先性的不确定性,改变了市场对智谱的叙事,从"持续的国产模型领导者"转变为"中国前沿AI实验室之一"。
核心数据
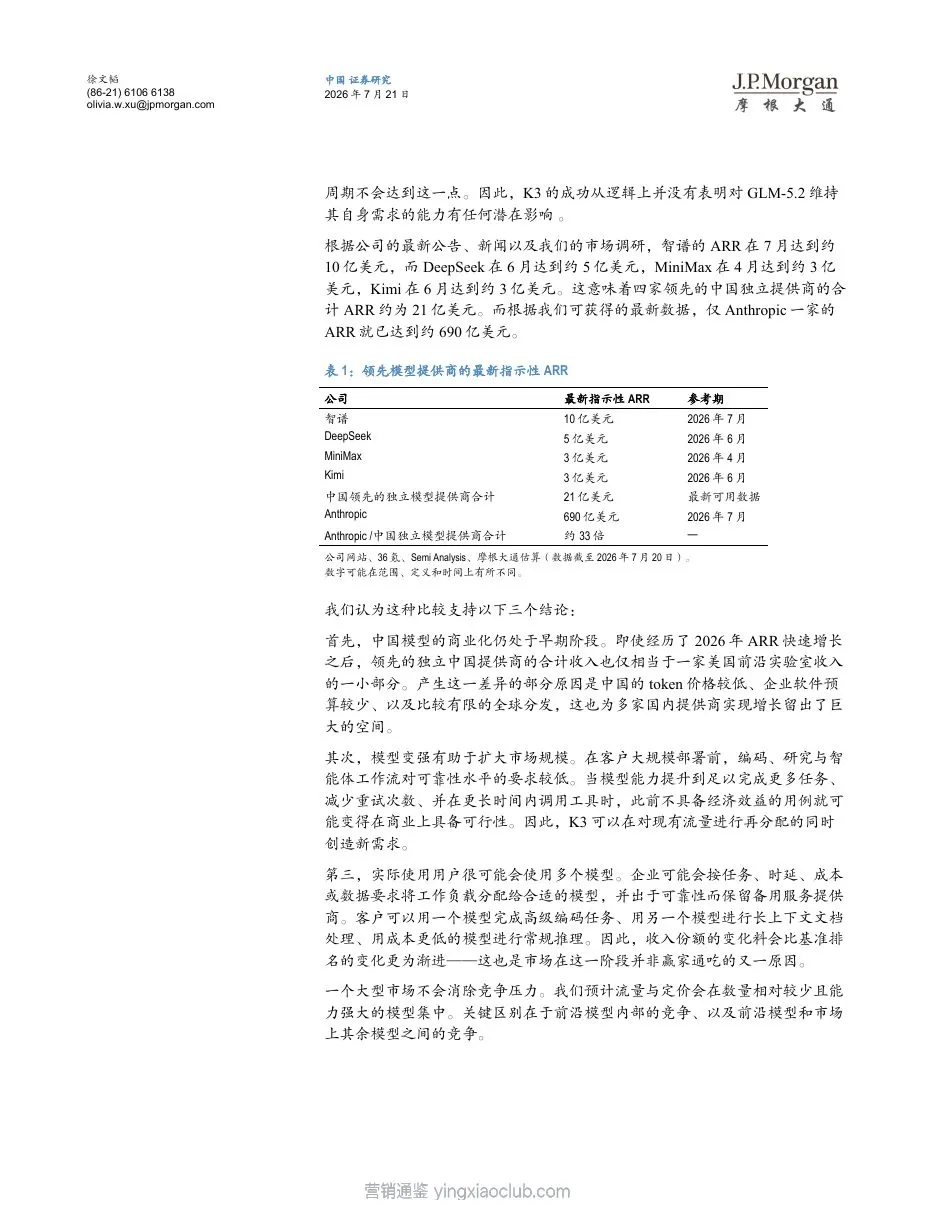
- 截至2026年7月,智谱的ARR(年度经常性收入)达到约10亿美元,DeepSeek为5亿美元,MiniMax为3亿美元,Kimi为3亿美元,四家领先中国独立模型提供商合计ARR约21亿美元
- 相比之下,仅Anthropic一家的ARR就达到约690亿美元,是中国领先独立模型提供商合计的约33倍
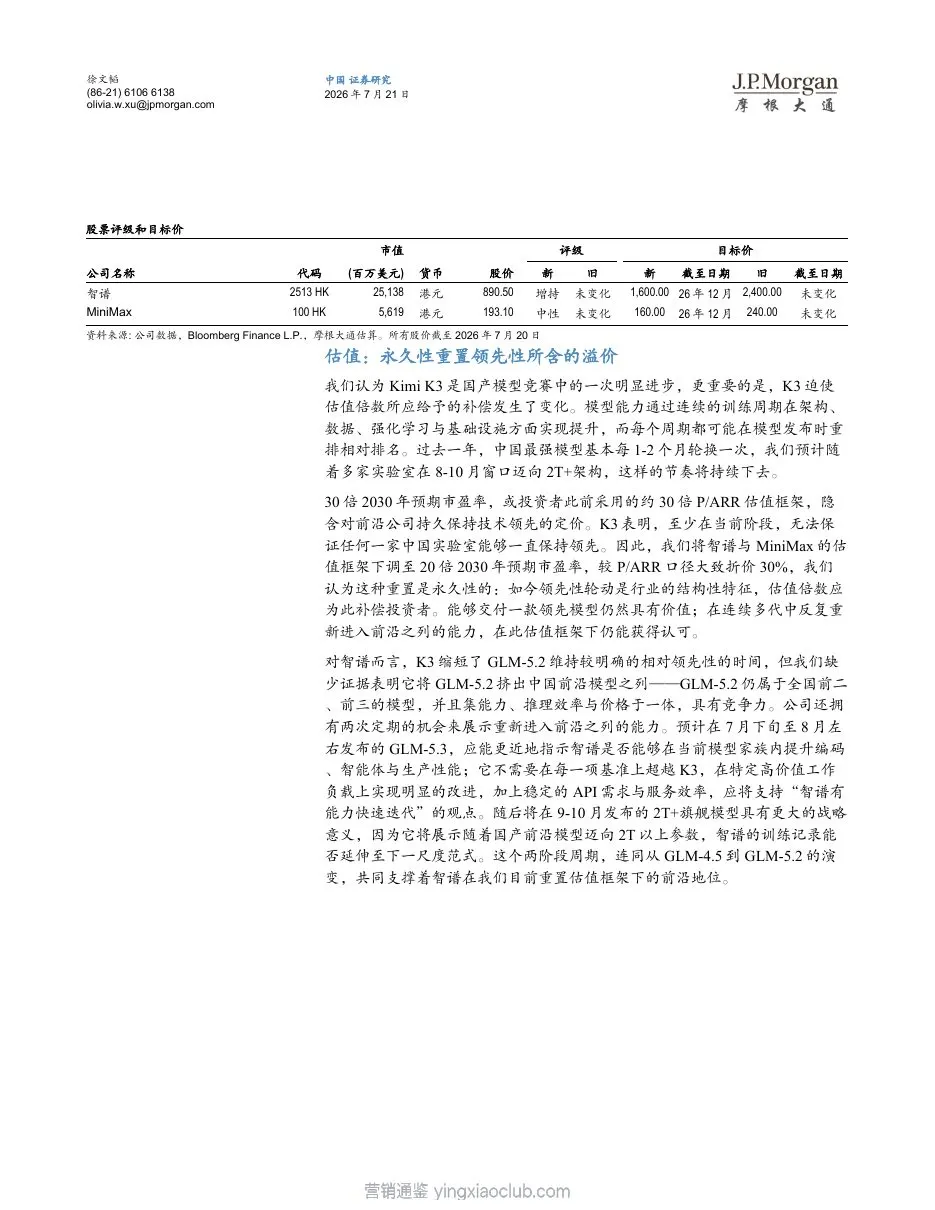
- 摩根大通将智谱的目标价从2400港元下调至1600港元,MiniMax的目标价从240港元下调至160港元
主要趋势
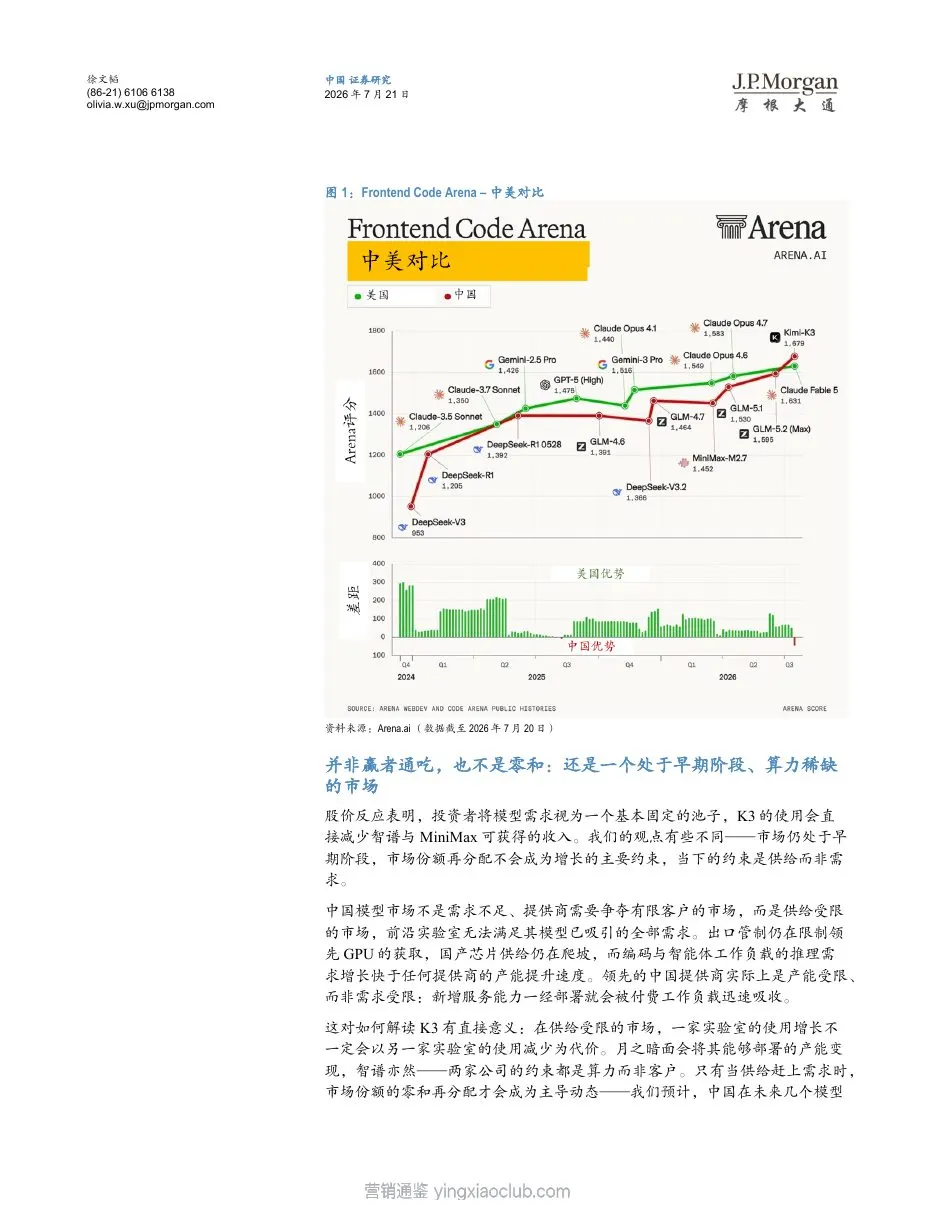
- 中国AI模型领先性轮动加速,过去一年中国最强模型基本每1-2个月轮换一次,预计随着多家实验室迈向2T+架构,这一节奏将持续
- 中国AI市场处于供给受限而非需求受限的阶段,出口管制限制领先GPU获取,国产芯片供给仍在爬坡,编码与智能体工作负载的推理需求增长快于提供商产能提升
- 企业用户倾向于使用多个模型,按任务、时延、成本或数据要求将工作负载分配给合适的模型,并出于可靠性保留备用服务提供商
...