报告简介
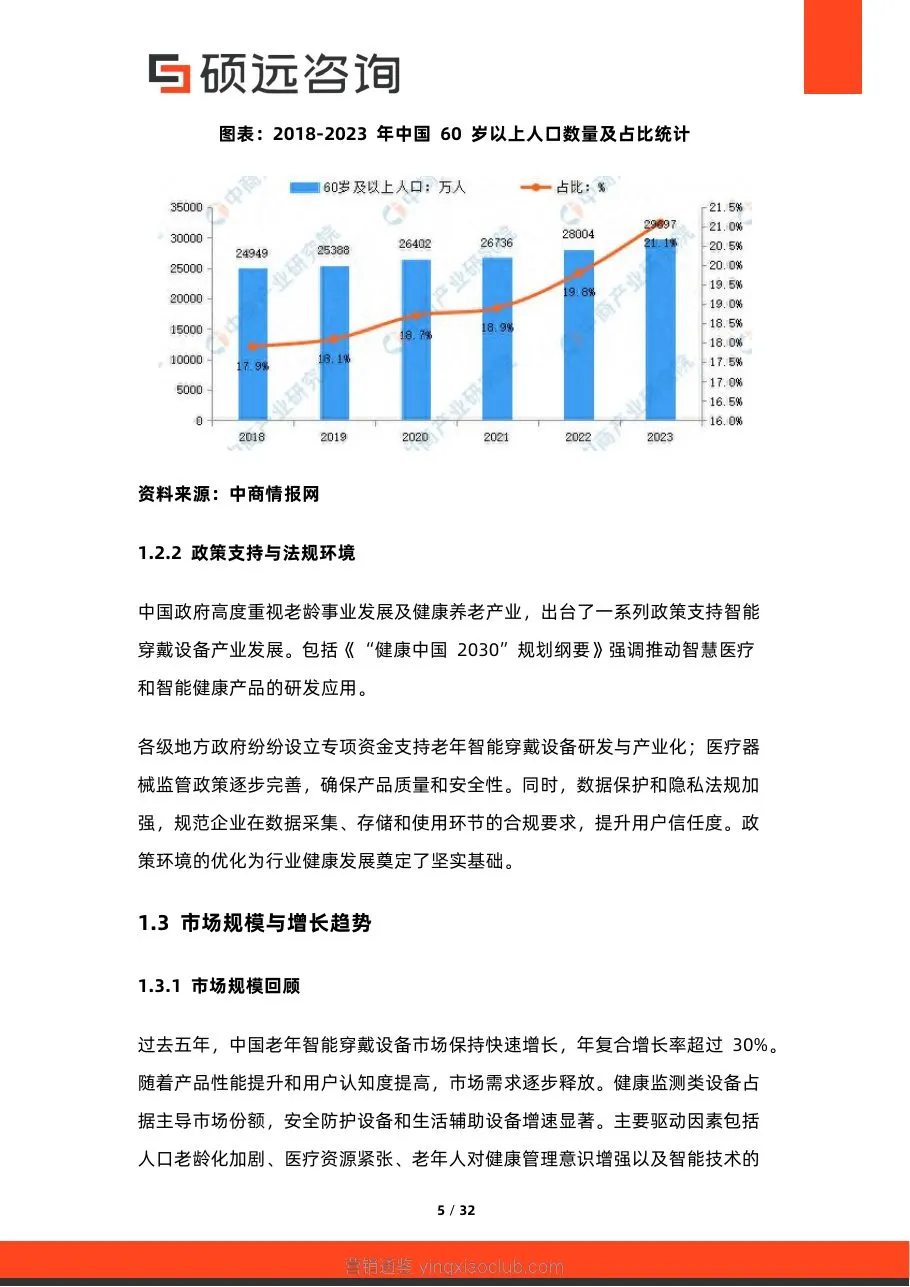
本报告聚焦中国老年智能穿戴设备行业,系统梳理了行业定义、分类及发展背景。报告指出,老年智能穿戴设备主要分为健康监测设备、安全防护设备和生活辅助设备三大类,随着中国人口老龄化加剧(预计2026年60岁以上人口占比将超25%),该行业迎来快速发展期。政策层面,《"健康中国2030"规划纲要》等政策为行业发展提供了有力支持,医疗器械监管政策的完善也确保了产品质量和安全性。
核心数据
过去五年,中国老年智能穿戴设备市场保持快速增长,年复合增长率超过30%。预计到2026年,市场规模将突破千亿元人民币。健康监测设备占据主导市场份额,安全防护设备增速显著,成为行业增长新引擎。在消费者接受度方面,亲情关怀、健康保障和生活便利是推动老年人采用智能穿戴设备的主要动因,价格、产品功能、品牌信誉、售后服务和操作简便性是影响购买决策的关键因素。
主要趋势
行业呈现三大发展趋势:一是产品功能多元化,从单一健康监测向综合健康管理方向发展,远程医疗服务逐渐成为重要趋势;二是渠道融合化,线上电商平台与线下专卖店、医疗机构、社区养老服务中心等渠道协同发展;三是技术适老化,产品设计更加注重老年人的认知特点和使用习惯,如增加大字体显示、简化操作界面等。此外,人工智能和物联网技术的应用深化,推动生活辅助设备市场需求稳步扩大。
关键结论
报告认为,老年智能穿戴设备将在养老服务体系中发挥核心作用,推动产业链上下游协同发展,形成规模效应和技术积累。国内企业如华为、小米、步步高、安康科技等凭借研发能力和本地市场资源占据主导地位,国际品牌如苹果、三星、Fitbit等通过本地化设计和渠道拓展积极布局中国市场。未来,企业需重点关注产品创新、用户体验提升和生态系统构建,以满足老年人日益增长的健康管理需求。
...