报告简介
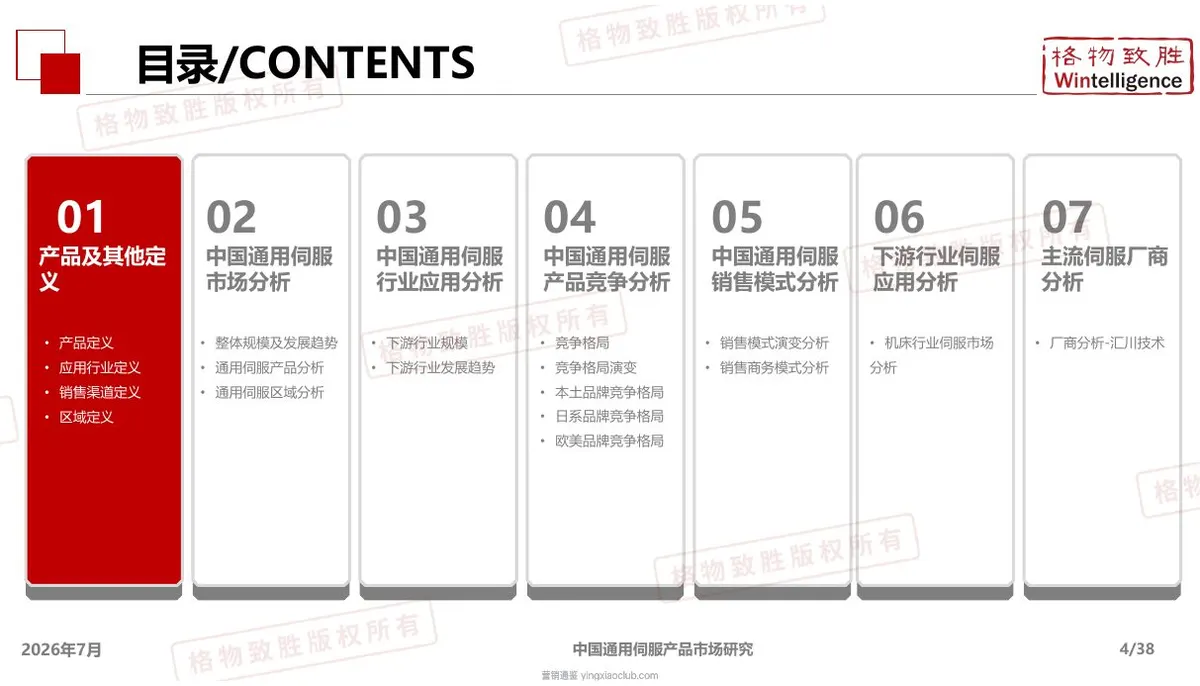
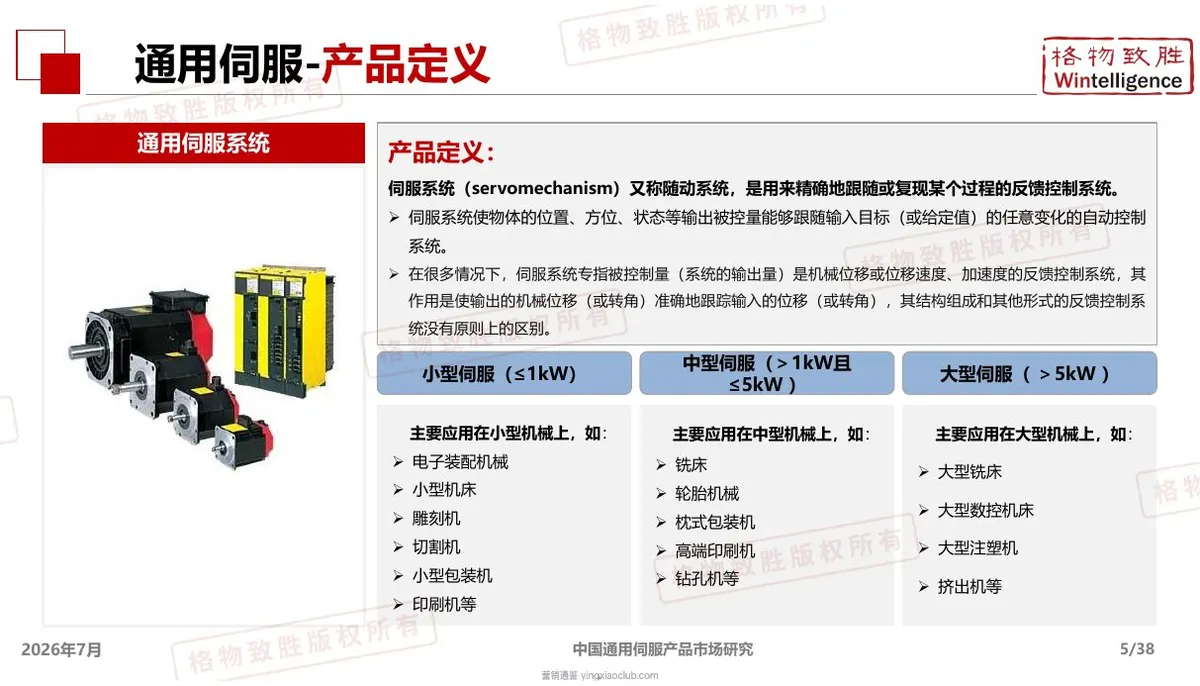
本报告由格物致胜(Wintelligence)发布,全面分析2026年中国通用伺服产品市场状况。报告详细定义了通用伺服系统产品分类、应用行业、销售渠道及区域划分,为市场参与者提供清晰的市场框架。报告指出,在"国内以旧换新政策+自动化产业出海+中企产业向海外转移"等多重因素影响下,2025年中国伺服市场强势复苏,预计2026-2028年将保持稳定增长态势。
核心数据
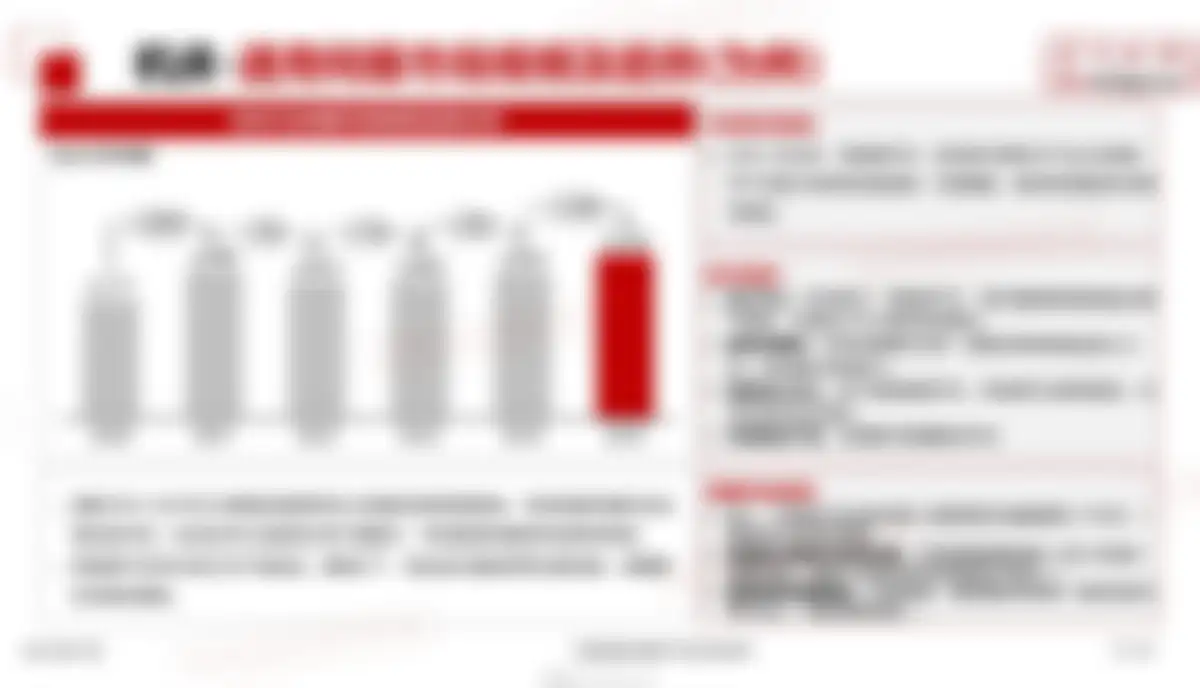
- 2025年中国通用伺服市场规模约229.6亿人民币,较2024年增长8.0%
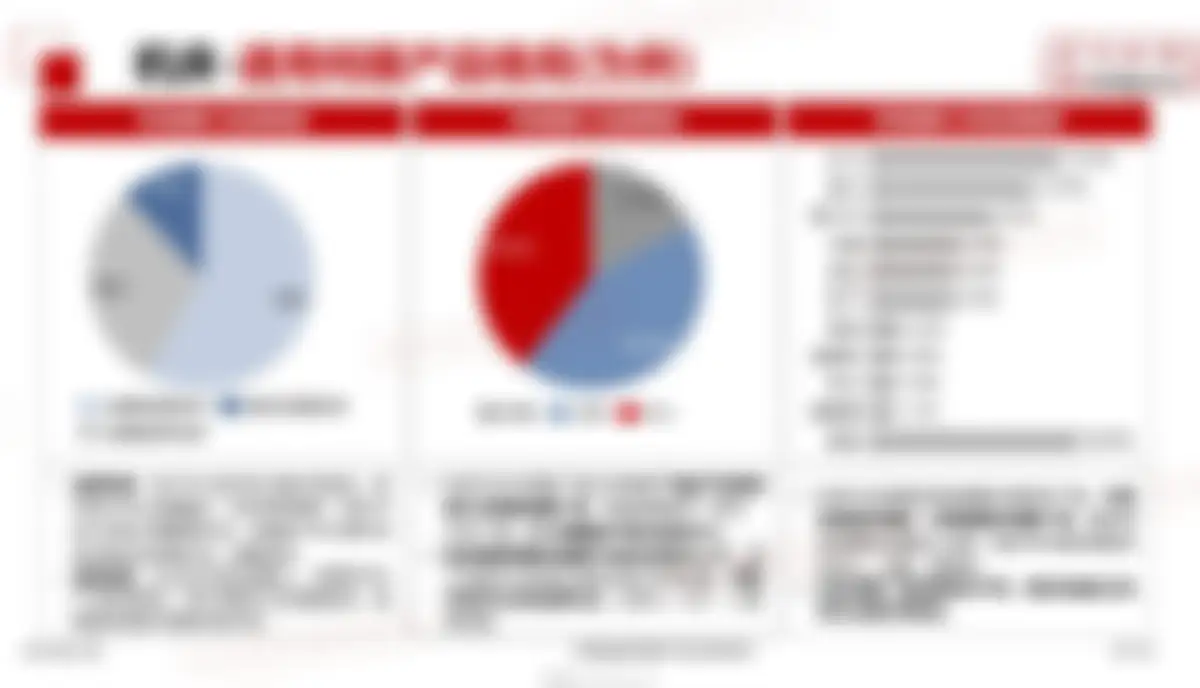
- 中小型伺服系统占据市场主导地位,市场份额约78%,其中小型伺服(≤1kW)占45%,中型伺服(1kW-5kW)占33%
- 大型伺服(>5kW)市场仍以外资品牌为主,市场份额约22%,且大部分产品为海外进口
- 国产厂商在中低端市场已具备高性价比优势,并加速向中高端市场渗透
主要趋势
- 国产化进程加速:中小型通用伺服系统国产化率持续提升,国产玩家数量众多,外资品牌市场份额持续下滑,尤其是日系品牌
- 市场结构分化:中小功率产品主导市场,大型伺服市场仍以外资品牌为主,但国产厂商正积极推进大型伺服产品的研发
- 区域发展不均:国内市场按七大区域划分,华东、华南和华北地区为主要消费区域
- 销售模式多元化:直销、分销和代理商模式并存,系统集成型代理商和物流型代理商在渠道中扮演重要角色
关键结论
...