报告简介
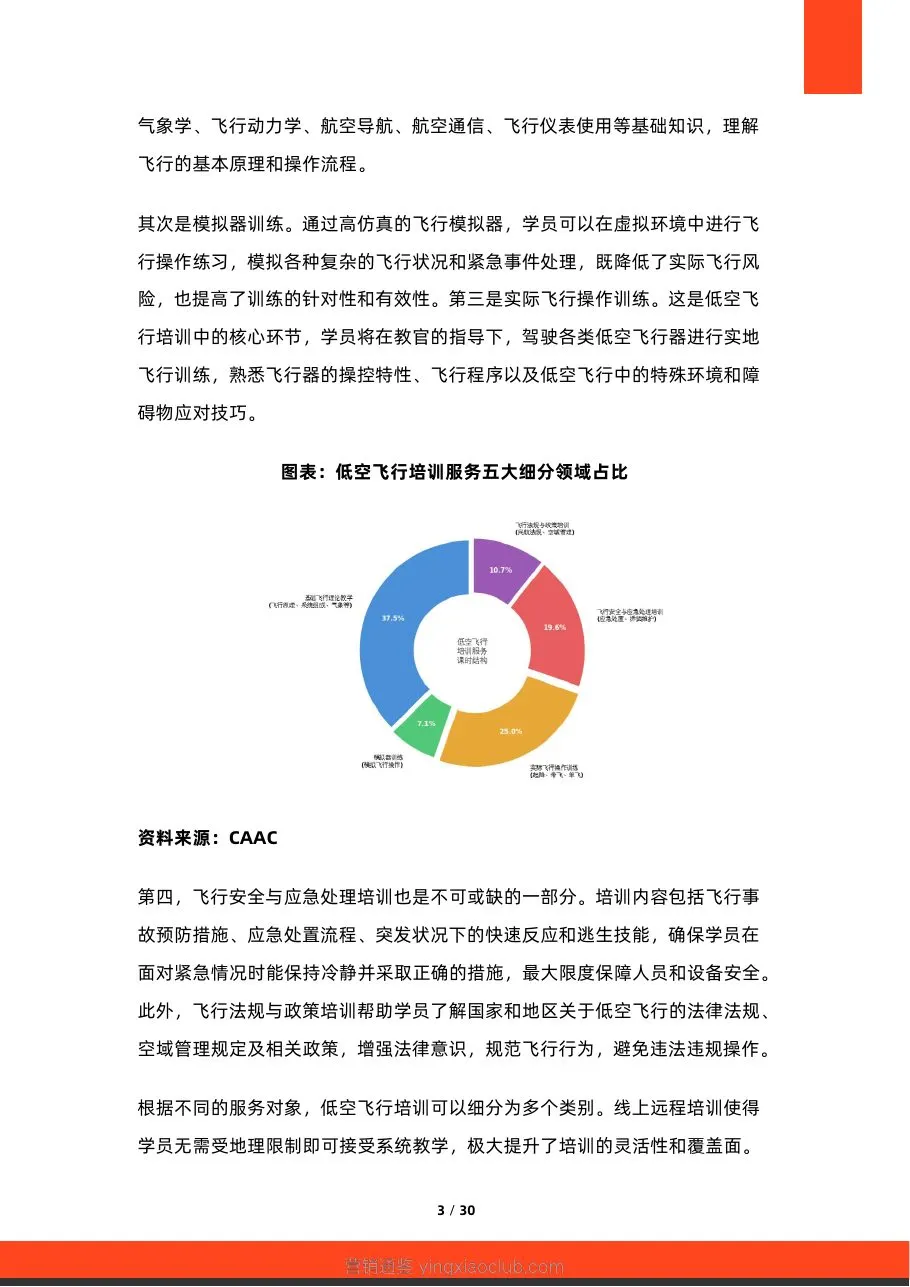
本报告聚焦中国低空飞行培训服务行业,系统梳理了低空飞行培训的定义、服务内容及应用领域。低空飞行培训服务是指针对无人机、轻型飞机、直升机等低空飞行器操作人员提供的专业化培训,包括基础飞行理论教学、模拟器训练、实际飞行操作训练、飞行安全与应急处理培训以及飞行法规与政策培训五大核心内容。随着低空空域开放和应用需求增长,该行业已成为航空产业链中的关键组成部分,直接关系到无人机快递、农林植保、应急救援等多个应用领域的飞行安全与执行效率。
核心数据
截至2025年,中国低空飞行培训服务市场规模已突破百亿元人民币大关,年均复合增长率保持在20%以上,远超传统航空培训领域的增长速度。业内专家预测,到2026年,市场规模有望突破150亿元人民币。从地域分布看,低空飞行培训服务主要集中在京津冀、长三角、珠三角等经济发达地区,这些区域凭借优越的经济基础和完善的基础设施,成为低空飞行培训的主要聚集地。产业链结构方面,上游包括飞行器及相关设备供应商,中游为培训服务提供商,下游则涵盖农业植保、物流运输、环境监测、应急救援等多个行业的应用用户。
主要趋势
未来中国低空飞行培训服务行业将呈现五大发展趋势:一是技术驱动,模拟训练、虚拟现实和人工智能技术将深度融合,提升培训效果和体验;二是服务多元化,涵盖更多应用领域和用户群体,满足个性化需求;三是政策支持加强,国家对低空飞行管理和培训的规范将更加完善;四是市场竞争加剧,企业将通过技术创新和服务提升获得优势;五是国际化发展,借助"一带一路"等战略,推动培训服务出口和国际合作。城镇化进程的加快也推动了低空飞行培训需求增长,培训内容逐渐向精准化、专业化方向发展。
...