报告简介
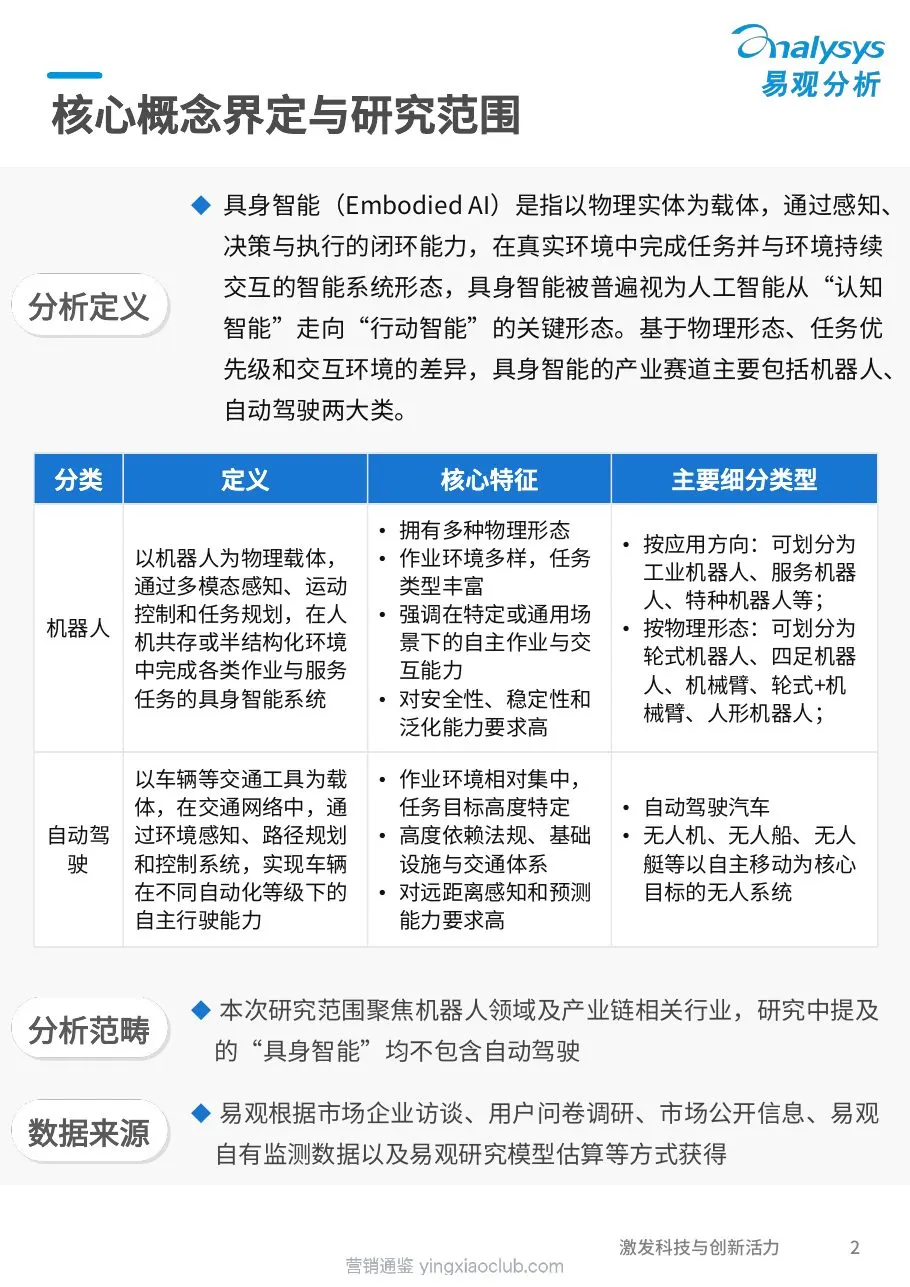
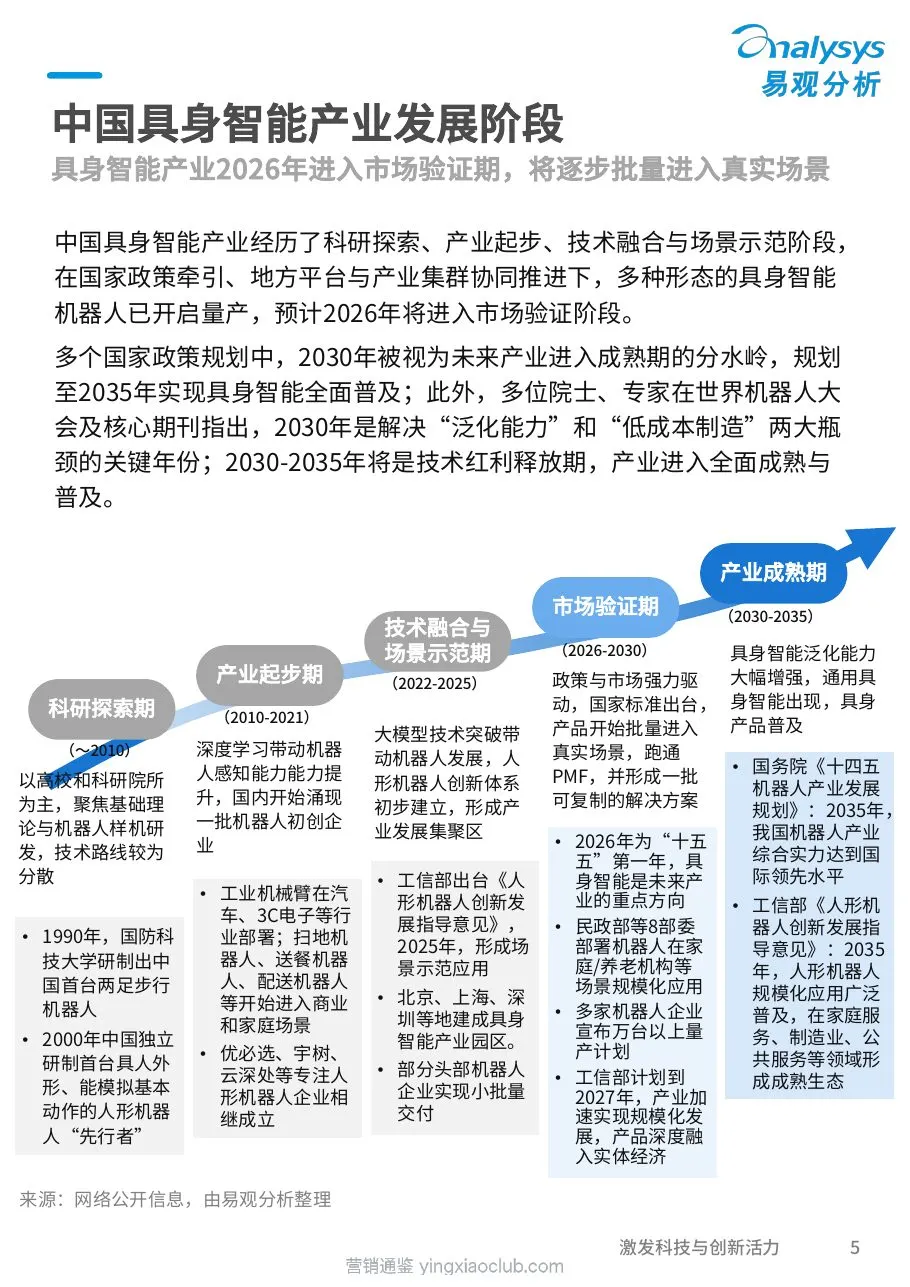
本报告聚焦具身智能机器人领域,分析其产业发展现状、应用场景与未来趋势。具身智能被定义为以物理实体为载体,通过感知、决策与执行的闭环能力在真实环境中完成任务的智能系统。报告指出,中国具身智能产业经历了科研探索、产业起步、技术融合与场景示范阶段,预计2026年将进入市场验证期,2030-2035年将迎来技术红利释放期,产业进入全面成熟与普及阶段。
核心数据
2025年,具身智能领域完成投融资事件325起,同比增长216%;投融资金额超过398亿元,同比增长326%。在AI应用领域细分赛道中,具身智能机器人占比最高,达到20.9%;从资金集中度看,具身智能机器人占比31.6%,位居第一。头部企业估值显著领先,宇树科技以420亿元估值位居榜首,灵心巧手、银河通用分别以410亿元和210亿元估值位列第二、三位。
主要趋势
产业资本明显向头部企业集中,资本倾向于已具备量产能力或明确上市路径的企业。这些企业在一年内完成多轮融资,单轮融资额接近或超过10亿元。工业制造、物流仓储、汽车生产等ToB场景成为融资最集中领域,原因在于这些场景标准化程度高、价值验证路径清晰、规模化落地可控。产业资本不仅是财务投资者,更是重要的战略资源方,其入局带来了订单、场景、供应链等关键资源。
关键结论
中国具身智能产业正处于从技术示范向市场验证过渡的关键阶段。政策层面,国务院《十四五机器人产业发展规划》和工信部《人形机器人创新发展指导意见》均将具身智能列为重点发展方向,目标到2035年实现规模化应用。资本市场的密集投入表明具身智能已进入规模投入、头部集中和产业化预期为特征的新阶段。未来,技术迭代速度与商业化落地能力将成为企业竞争的关键。
...