报告简介
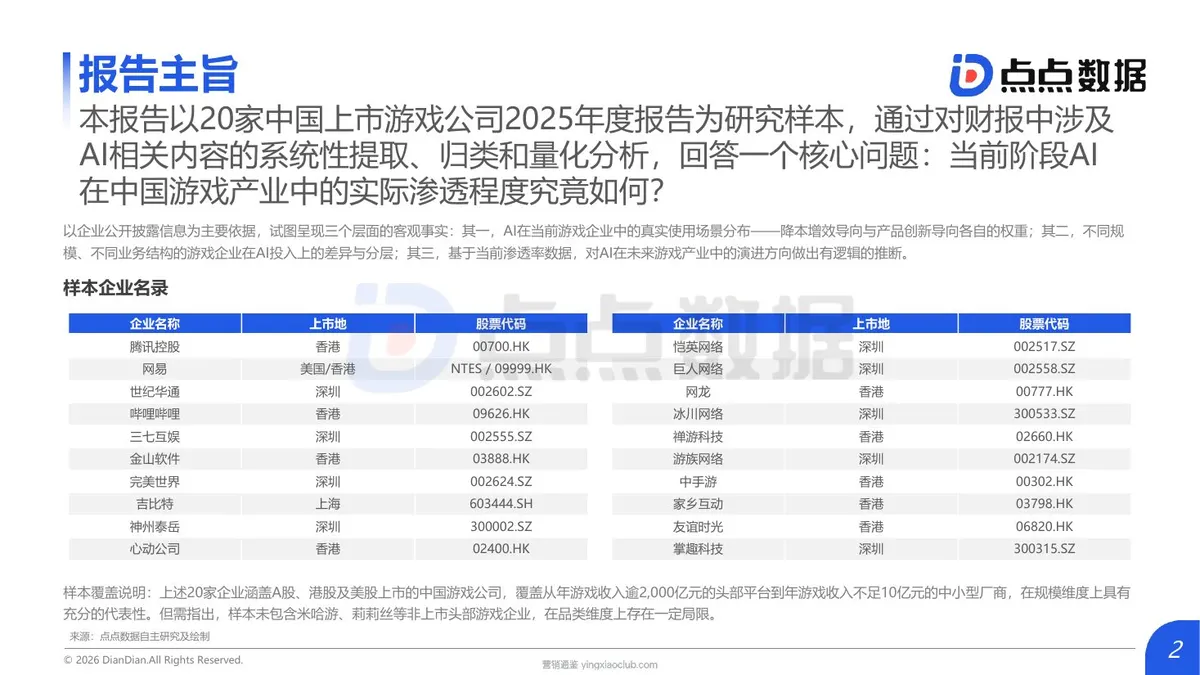
本报告以20家中国上市游戏公司2025年度财报为研究样本,系统分析了AI在游戏产业中的实际渗透程度。报告聚焦三个核心问题:AI在游戏企业中的真实使用场景分布、不同规模企业的AI投入差异,以及基于当前渗透率的未来演进方向。样本企业包括腾讯、网易、世纪华通等头部厂商,覆盖年游戏收入从2000亿元到不足10亿元的各类企业,但在品类维度上未包含米哈游、莉莉丝等非上市头部游戏企业。
核心数据
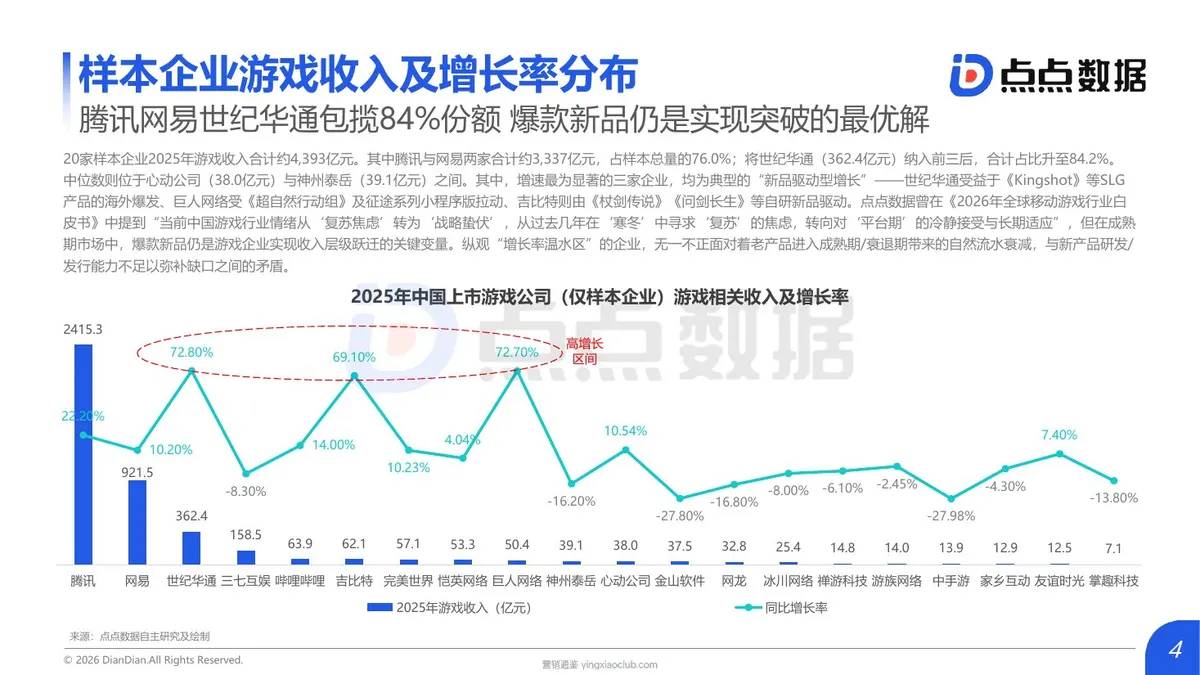
- 20家样本企业2025年游戏收入合计约4,393亿元,腾讯与网易两家合计占76.0%,前三名(腾讯、网易、世纪华通)合计占比达84.2%
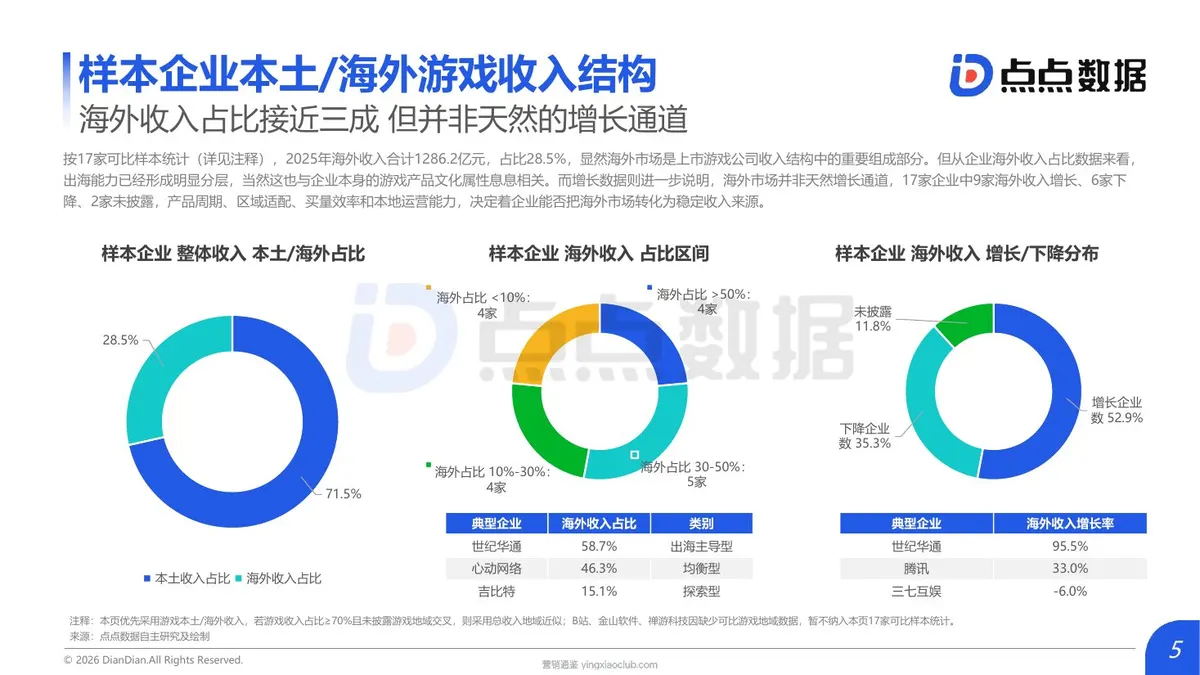
- 海外收入占比接近三成(28.5%),但并非天然增长通道,17家可比企业中9家海外收入增长、6家下降、2家未披露
- 样本企业总收入同比增长13.4%,游戏收入同比增长19.0%,而总成本/营业成本同比仅增长6.7%,游戏相关成本同比增长10.3%,低于游戏收入整体增速
主要趋势
- AI在游戏企业中的应用呈现"降本增效"与"产品创新"双轨并行,但尚未实现普遍降本增效
- 不同规模企业在AI投入上存在明显分层,头部企业如腾讯、网易在AI应用上更为深入
- 游戏行业从"复苏焦虑"转为"战略蛰伏",爆款新品仍是实现收入层级跃迁的关键变量
- 海外市场已形成明显分层,产品周期、区域适配、买量效率和本地运营能力决定企业能否将海外市场转化为稳定收入来源
...