报告简介
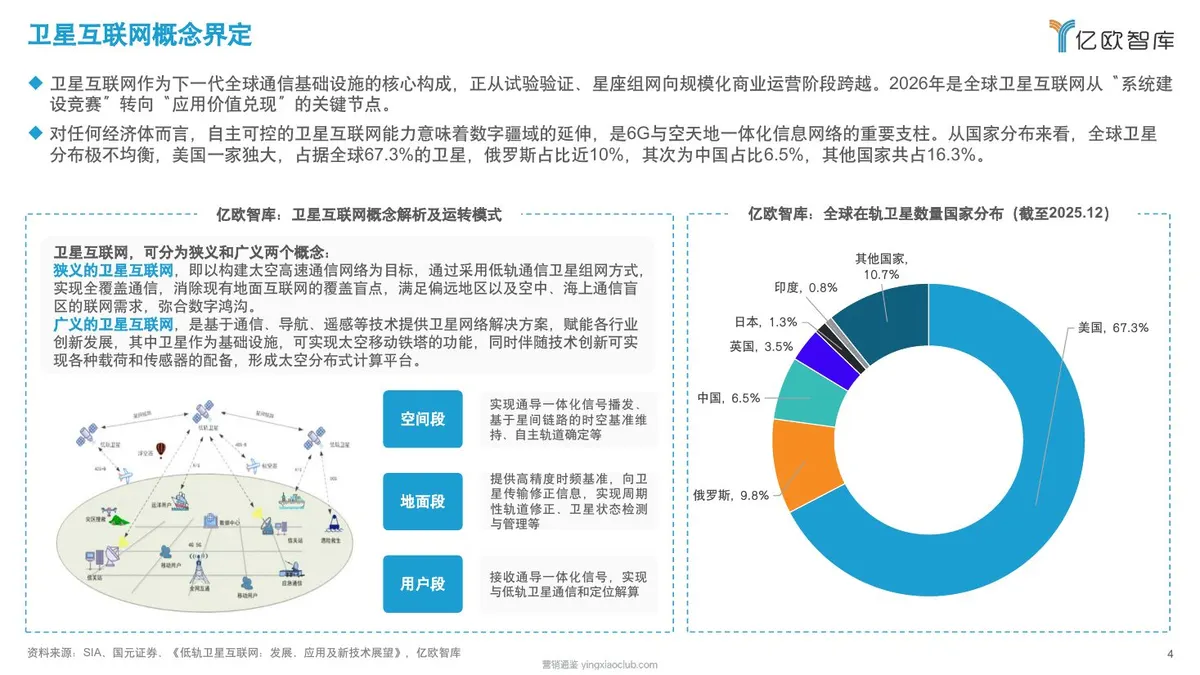
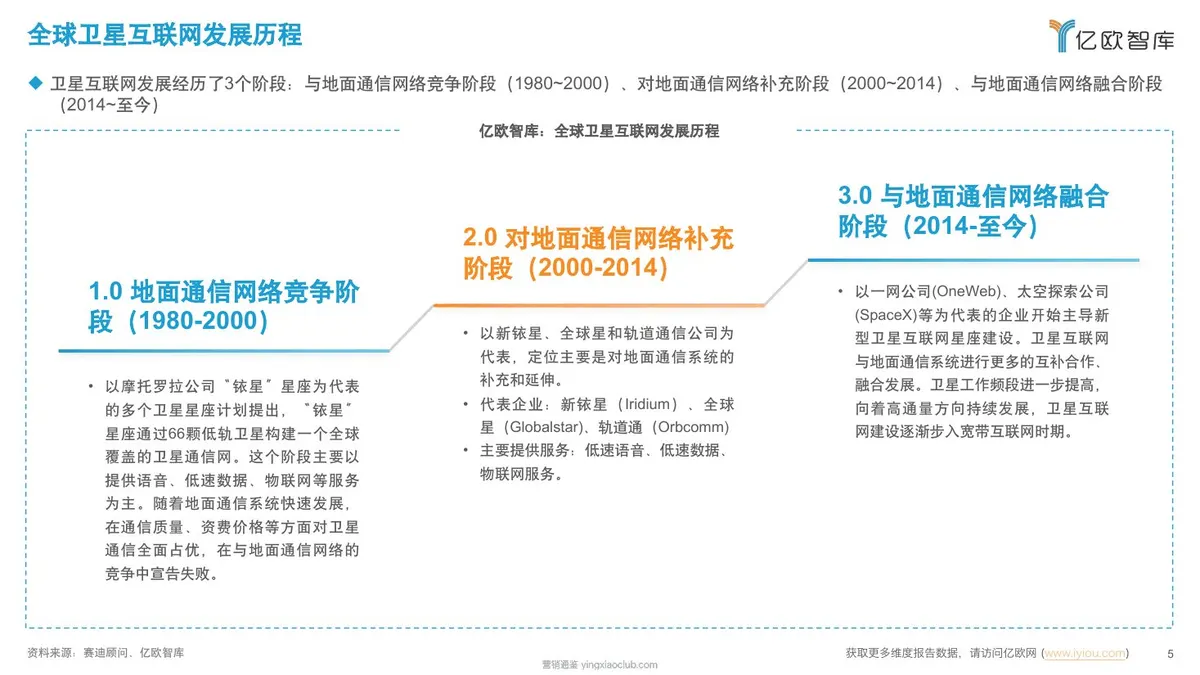
本报告聚焦全球卫星互联网行业从星座系统工程向规模化应用实现跨越的关键阶段,系统梳理了卫星互联网的概念界定、发展历程、政策环境及技术趋势。报告指出,2026年是卫星互联网从"系统建设竞赛"转向"应用价值兑现"的关键节点,卫星互联网作为下一代全球通信基础设施的核心构成,正从试验验证、星座组网向规模化商业运营阶段跨越。报告还详细分析了全球卫星分布格局,显示美国占据全球67.3%的卫星,俄罗斯占比近10%,中国占比6.5%。
核心数据
报告揭示了全球卫星互联网发展的关键数据:SpaceX的Starlink计划已覆盖100多个国家与地区,成为全球最大低轨卫星互联网系统;中国千帆星座密集发射,在轨卫星增至200颗。全球主要卫星互联网星座计划中,SpaceX计划发射41914颗卫星,轨道高度1130km;中国垣信卫星的千帆星座计划发射15000颗卫星,轨道高度300-500/1060-1160km;中国星网的GW星座计划发射13000颗卫星,轨道高度500/1145km。
主要趋势
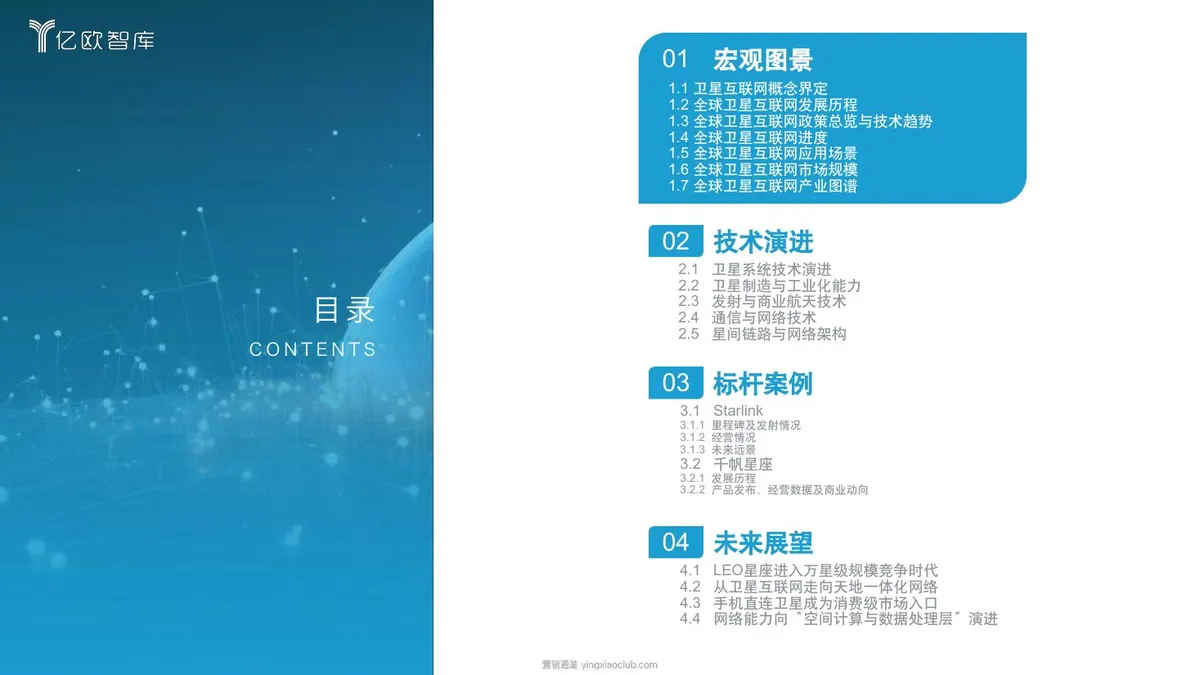
报告指出全球卫星互联网呈现三大趋势:一是LEO星座进入万星级规模竞争时代,多家企业加速布局;二是从卫星互联网走向天地一体化网络,实现空天地海全覆盖;三是手机直连卫星成为消费级市场入口,推动卫星互联网从行业"刚需兜底"走向大众"普遍连接"。技术演进方面,低轨星座技术突破主要体现在星座架构设计、卫星小型化与批量化生产、可回收火箭技术和星间链路技术等方面。
...