报告简介
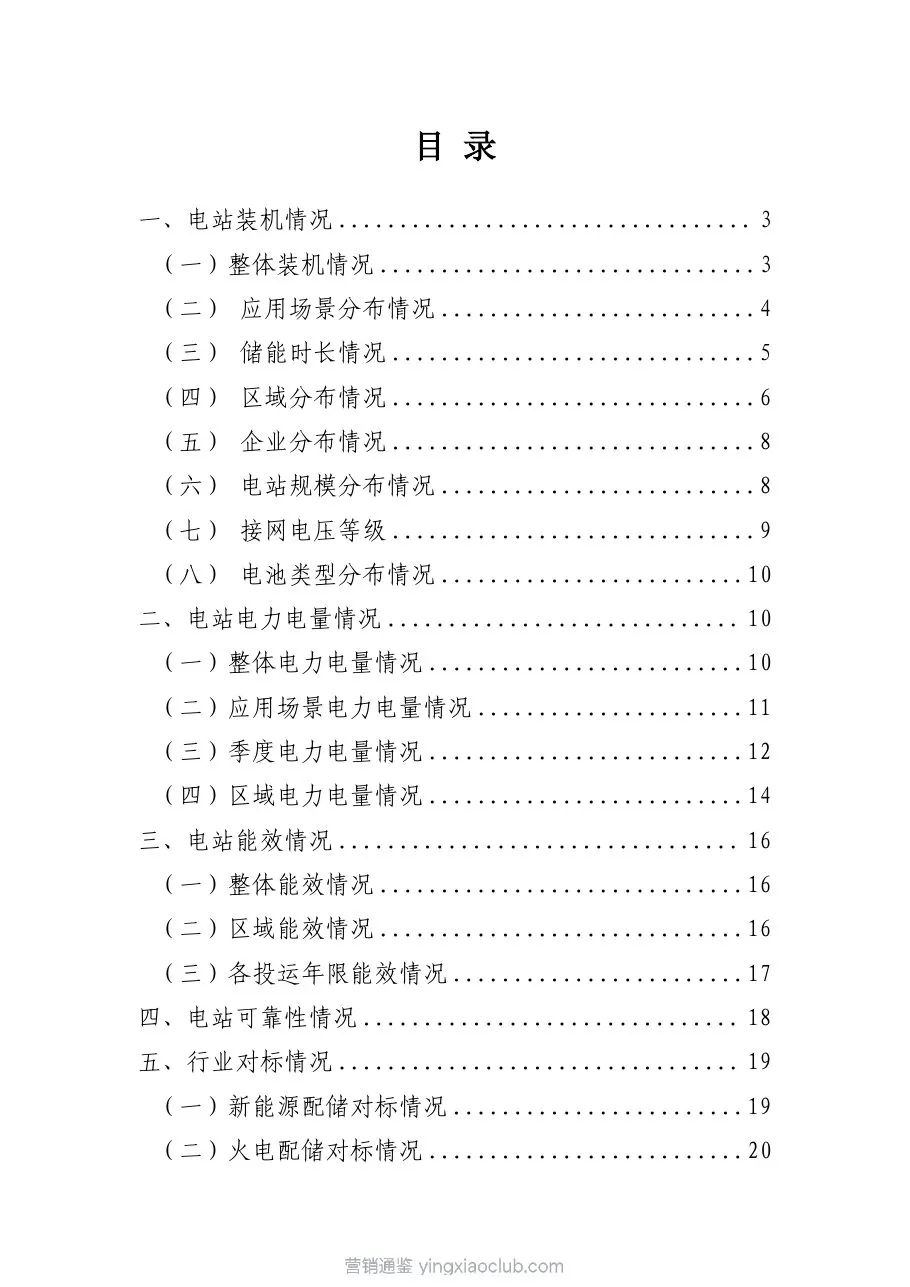
本报告由中国电力企业联合会与国家电化学储能电站安全监测信息平台联合发布,全面呈现2026年上半年电化学储能电站行业发展状况。报告基于全国电力安全生产委员会24家成员单位数据,涵盖电站装机、电力电量、能效及可靠性等多维度信息,为行业提供权威数据支持。
核心数据
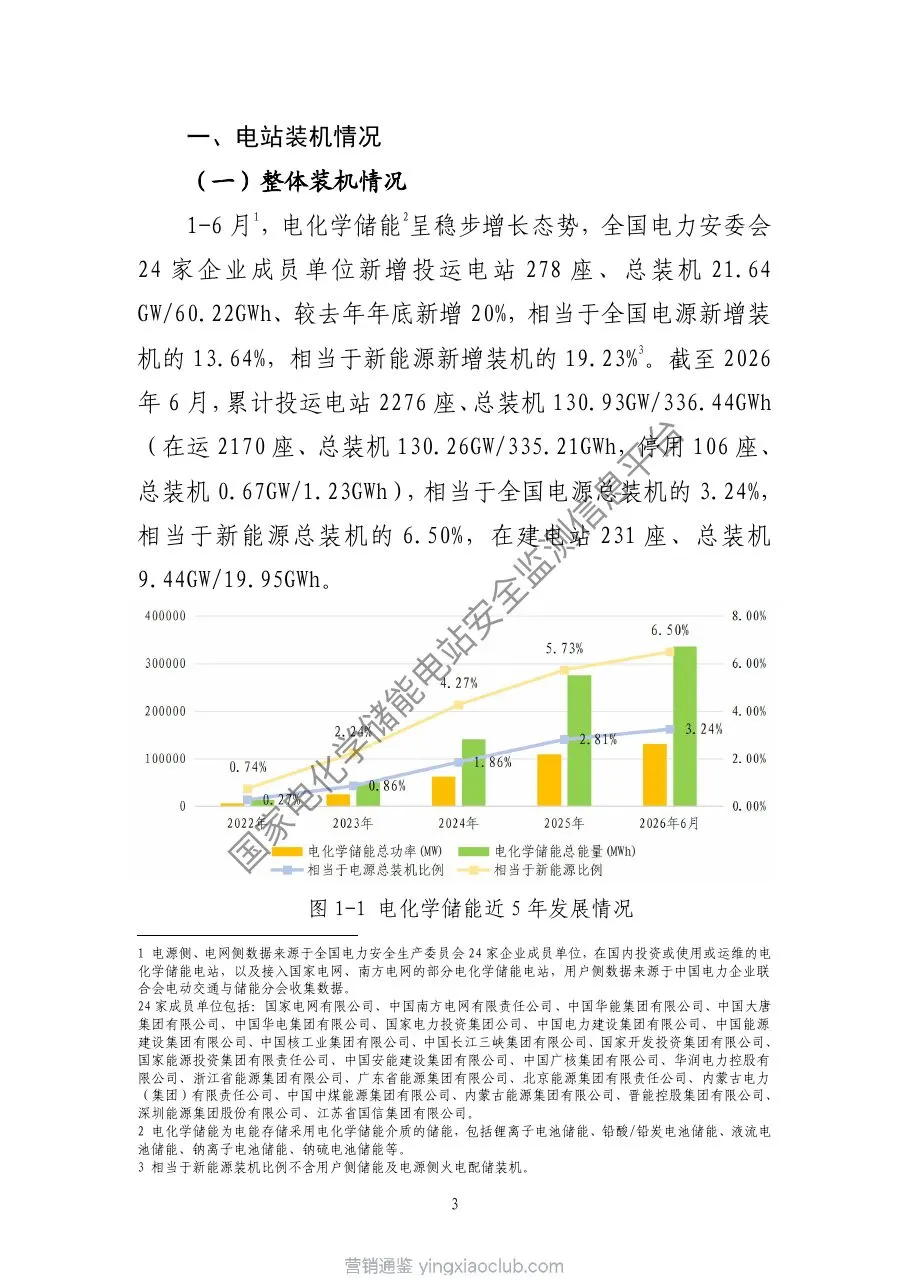
2026年上半年,电化学储能行业呈现稳步增长态势,全国新增投运电站278座,总装机21.64GW/60.22GWh,较去年年底增长20%,相当于全国电源新增装机的13.64%,新能源新增装机的19.23%。截至2026年6月,累计投运电站达2276座,总装机130.93GW/336.44GWh,其中在运2170座,停用106座。在建电站231座,总装机9.44GW/19.95GWh。
主要趋势
-
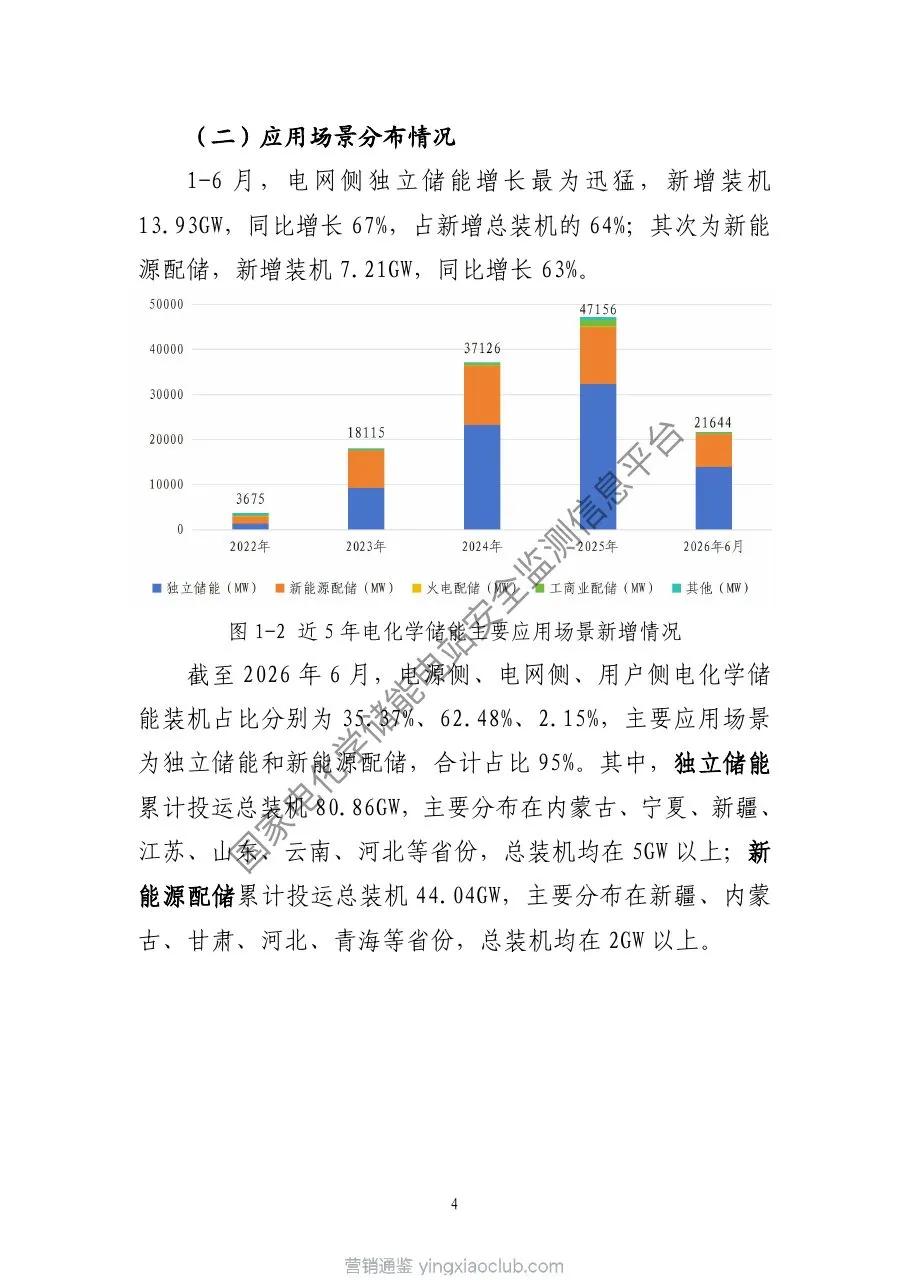
应用场景集中化:电网侧独立储能增长最为迅猛,新增装机13.93GW,同比增长67%,占新增总装机的64%;新能源配储新增装机7.21GW,同比增长63%。截至6月,独立储能累计投运80.86GW,新能源配储累计投运44.04GW,两者合计占比95%。
-
规模大型化:百兆瓦级以上大型电站成为主流,新增装机17.11GW,同比增长67%,装机占比79.04%。大型电站装机占比由2022年的42%提升至73%,应用场景主要为独立储能,占大型电站总装机的78%以上。
-
区域分布集中:新增投运电站分布在31个省份,新疆、宁夏、河北、内蒙古、云南、甘肃、山东、河南、江苏、广东排名前十,总装机17.20GW,占比79.44%。内蒙古、新疆累计装机达20GW以上,宁夏、河北等7省份超5GW。
...