报告简介
本报告聚焦人形机器人行业在2026年迎来量产元年的关键转折点,从资本与产业双维度分析行业发展趋势。报告指出,人形机器人行业正从实验室阶段迈向规模化量产,资本端融资爆发与上市潮加速推进,产业端场景落地验证与出货量指数级增长共同印证了这一拐点。报告还提供了详细的投资建议和风险提示,为投资者提供全面参考。
核心数据
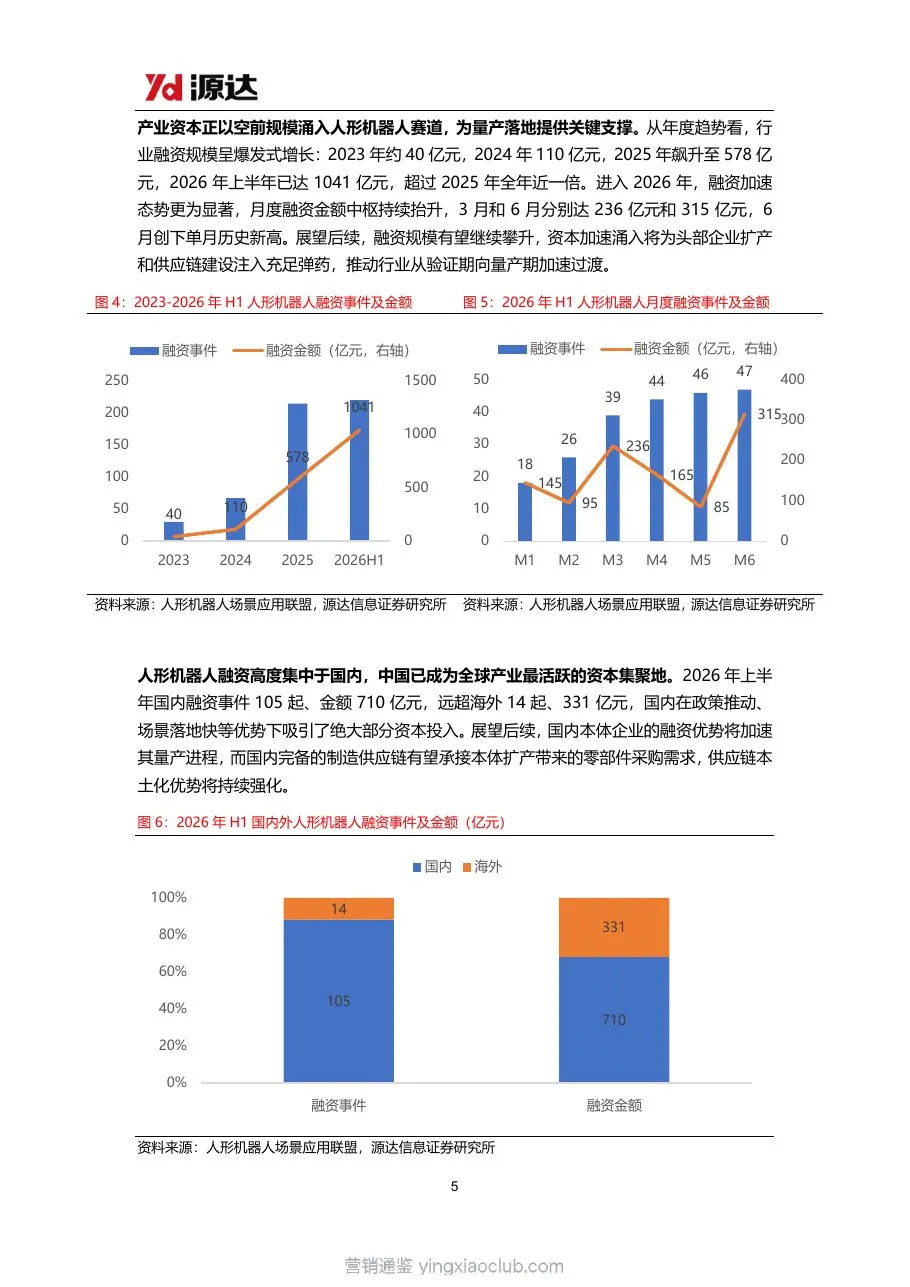
- 融资规模爆发式增长:2026年上半年行业融资总额达1041亿元,超过2025年全年近一倍,6月单月315亿元创历史新高。国内融资事件105起、金额710亿元,远超海外,中国已成为全球最活跃的资本集聚地。
- 出货量指数级增长:2023年全球约数百台,2024年3000台,2025年跃升至约1.8万台,工信部预计2026年国内整机产量突破10万台,三年增长近200倍。
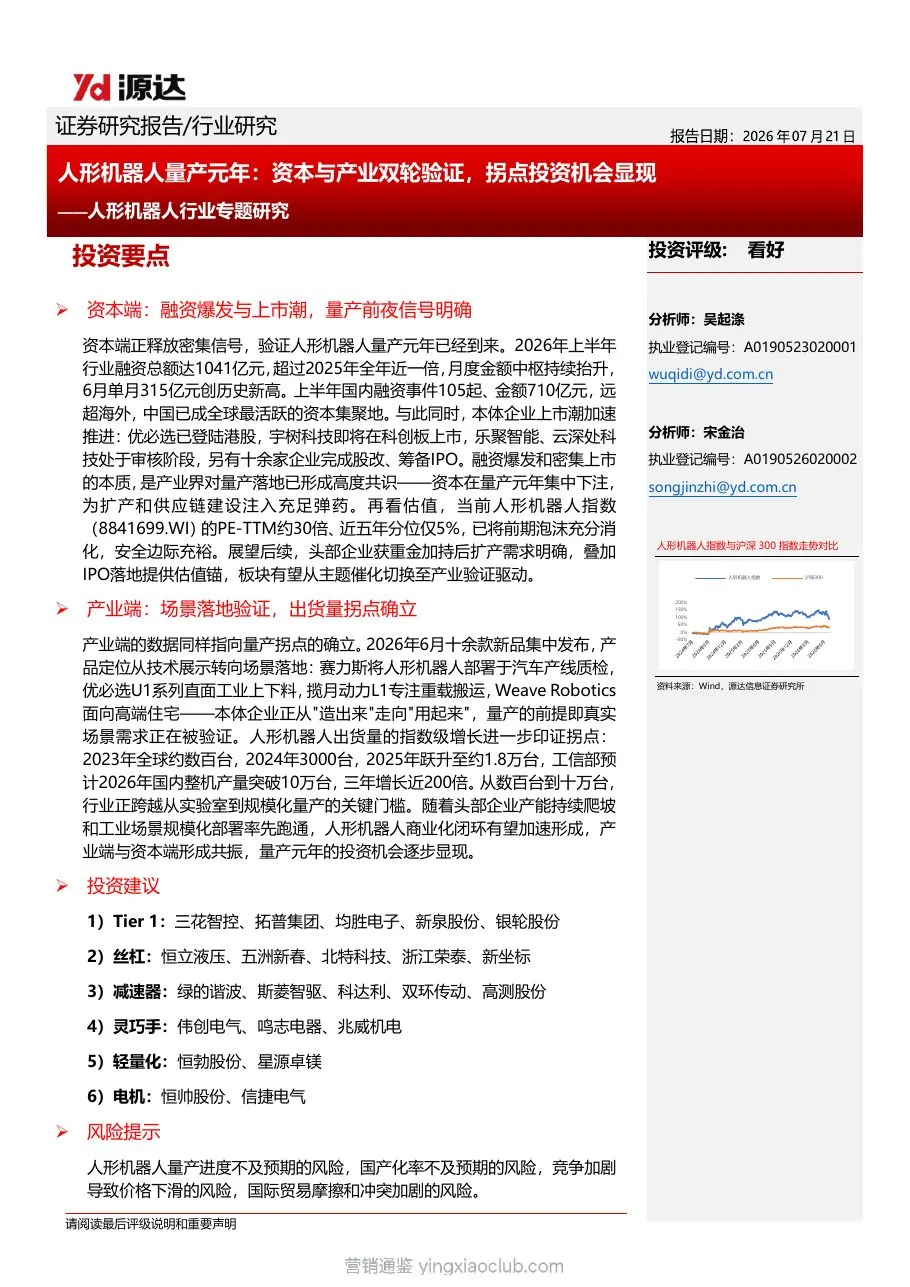
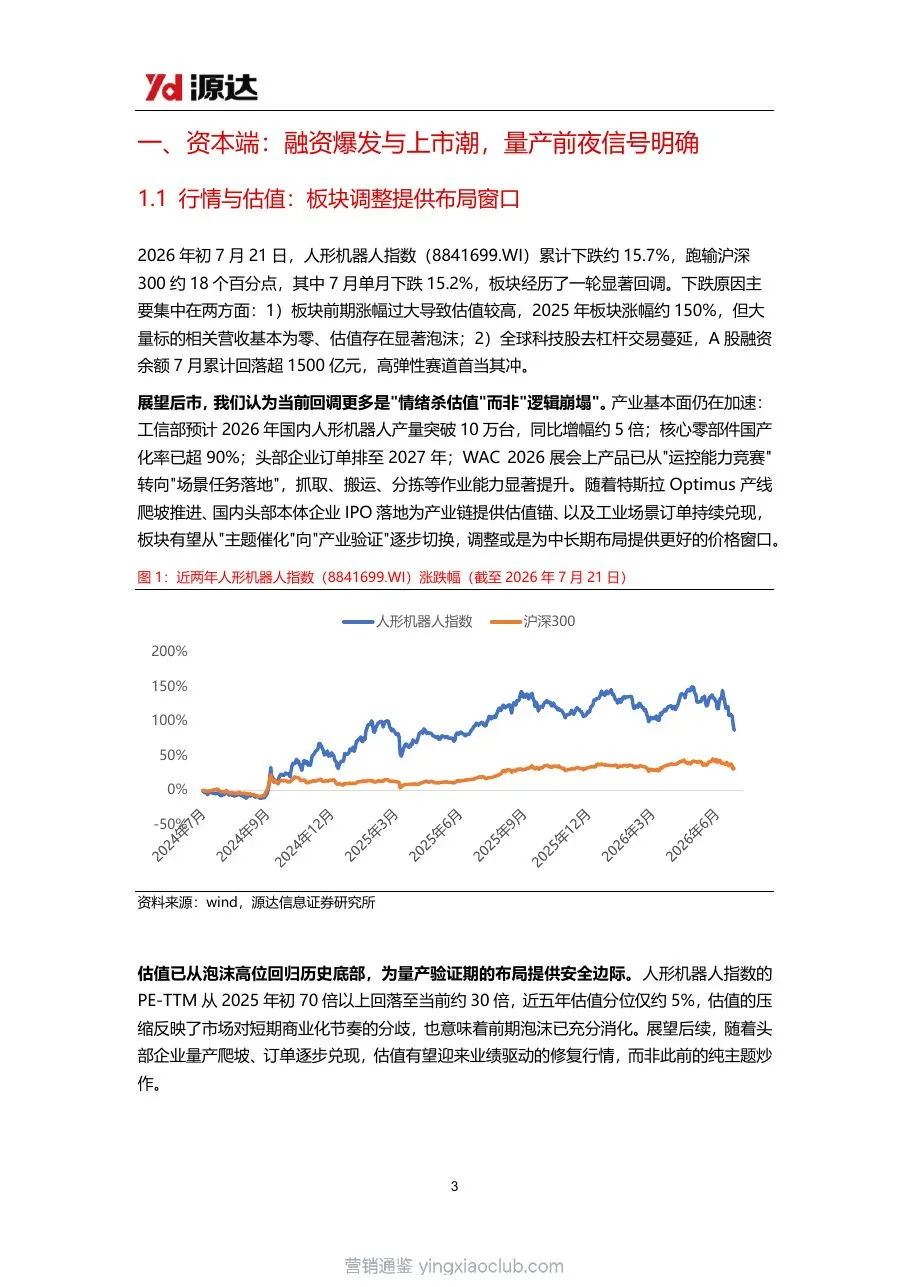
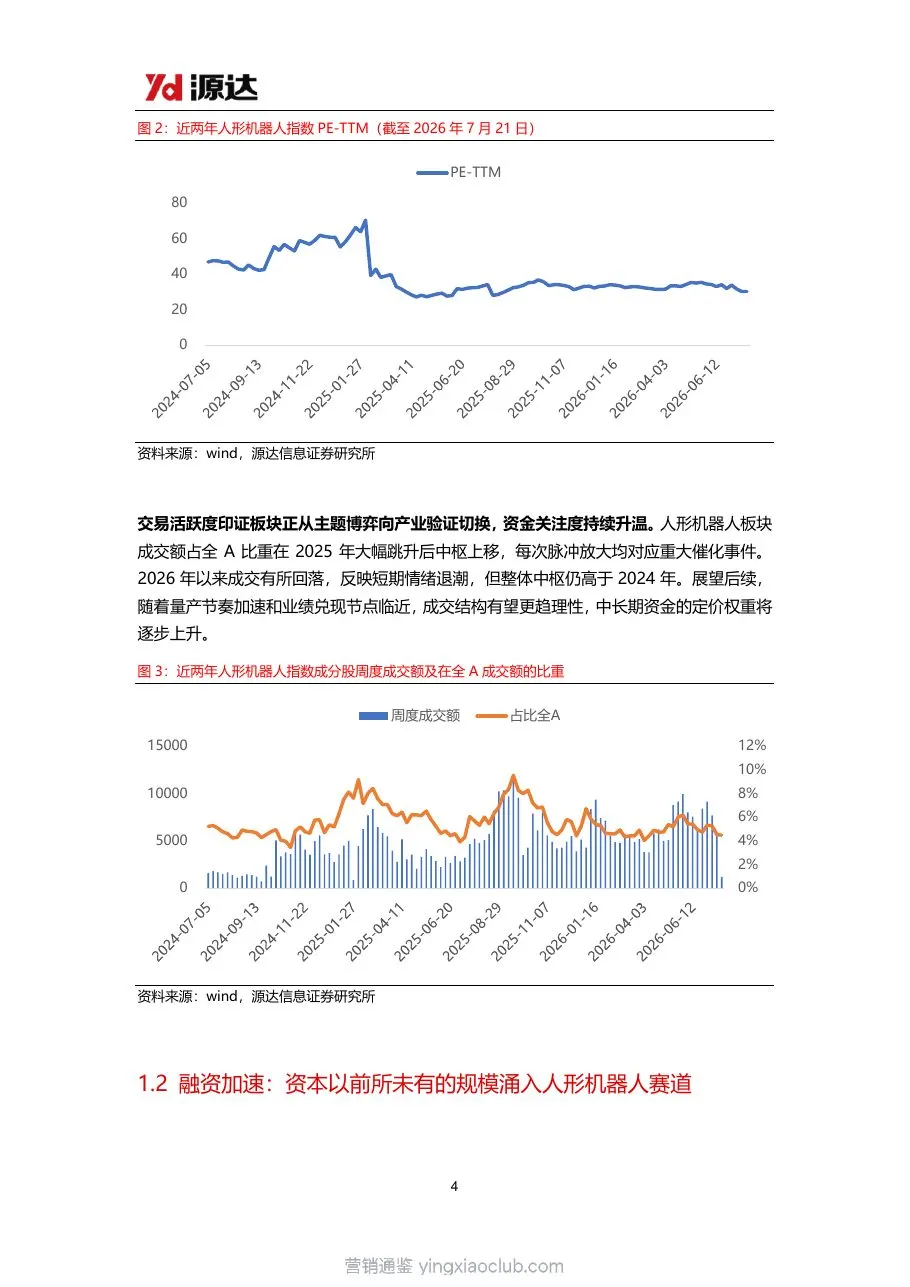
- 估值回归理性:人形机器人指数(8841699.WI)的PE-TTM约30倍、近五年分位仅5%,已将前期泡沫充分消化,安全边际充裕。
主要趋势
- 资本端:本体企业上市潮加速推进,优必选已登陆港股,宇树科技即将在科创板上市,乐聚智能、云深处科技处于审核阶段,另有十余家企业完成股改、筹备IPO。
- 产业端:产品定位从技术展示转向场景落地,赛力斯将人形机器人部署于汽车产线质检,优必选U1系列直面工业上下料,揽月动力L1专注重载搬运,Weave Robotics面向高端住宅。
...