报告简介
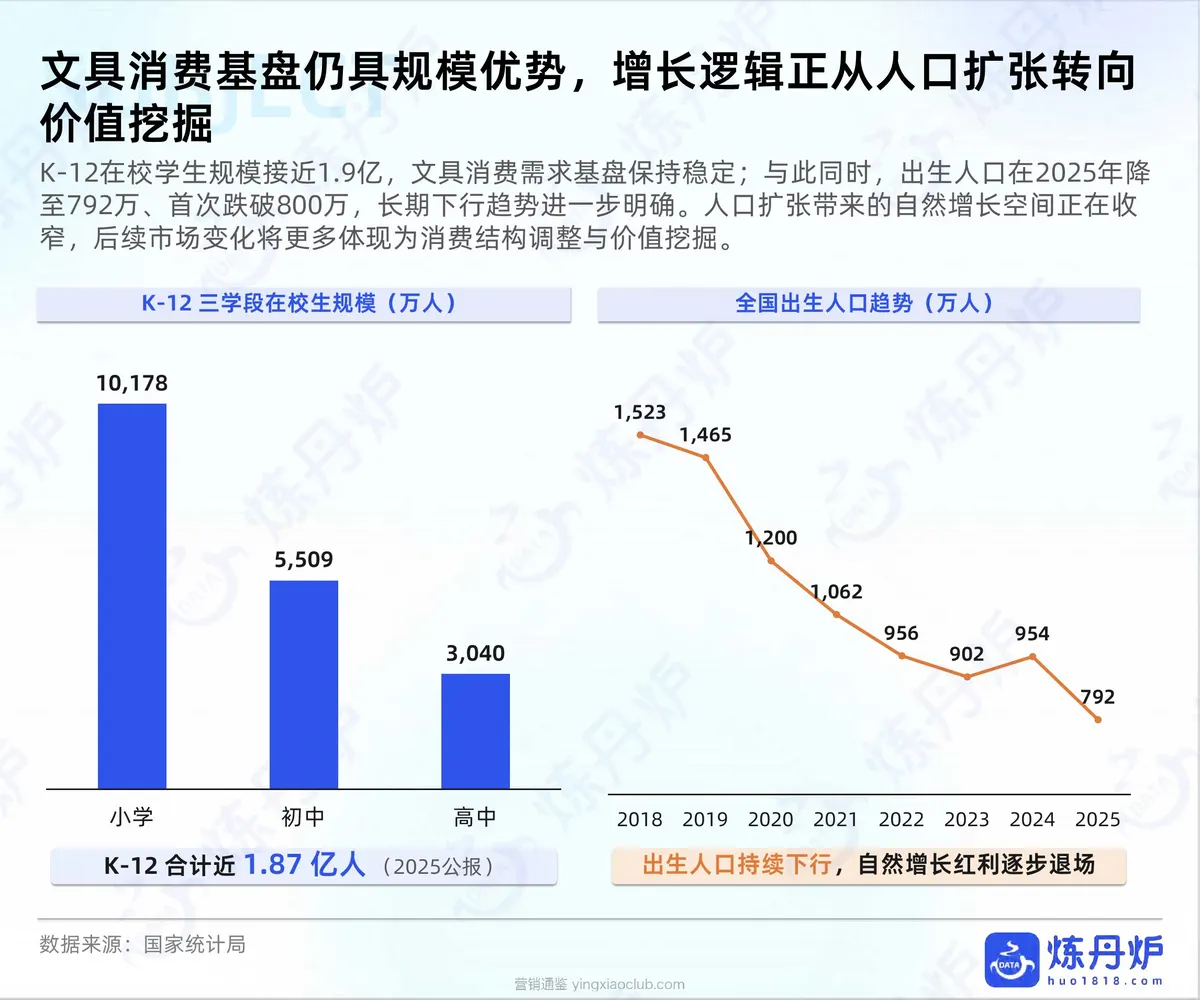
本报告由「炼丹炉」发布,聚焦2026年开学季文具消费趋势,基于K-12学生规模近1.9亿的市场基盘,分析人口红利退场背景下文具消费的结构性变化。报告将文具消费划分为四大场景:基础学习工具、学习管理工具、学习空间优化和兴趣培养与素质拓展,揭示开学季作为观察学生消费变化重要窗口的价值。报告特别关注基础学习工具从刚需配齐到记录方式升级的转变,以及品牌竞争格局的差异化特征。
核心数据
- K-12在校学生规模接近1.9亿,但出生人口在2025年降至792万,人口扩张带来的自然增长空间正在收窄。
- 中国文具市场增速显著高于全球平均水平,2021-2025年CAGR达13.2%,远高于全球4.6%的预测增速。
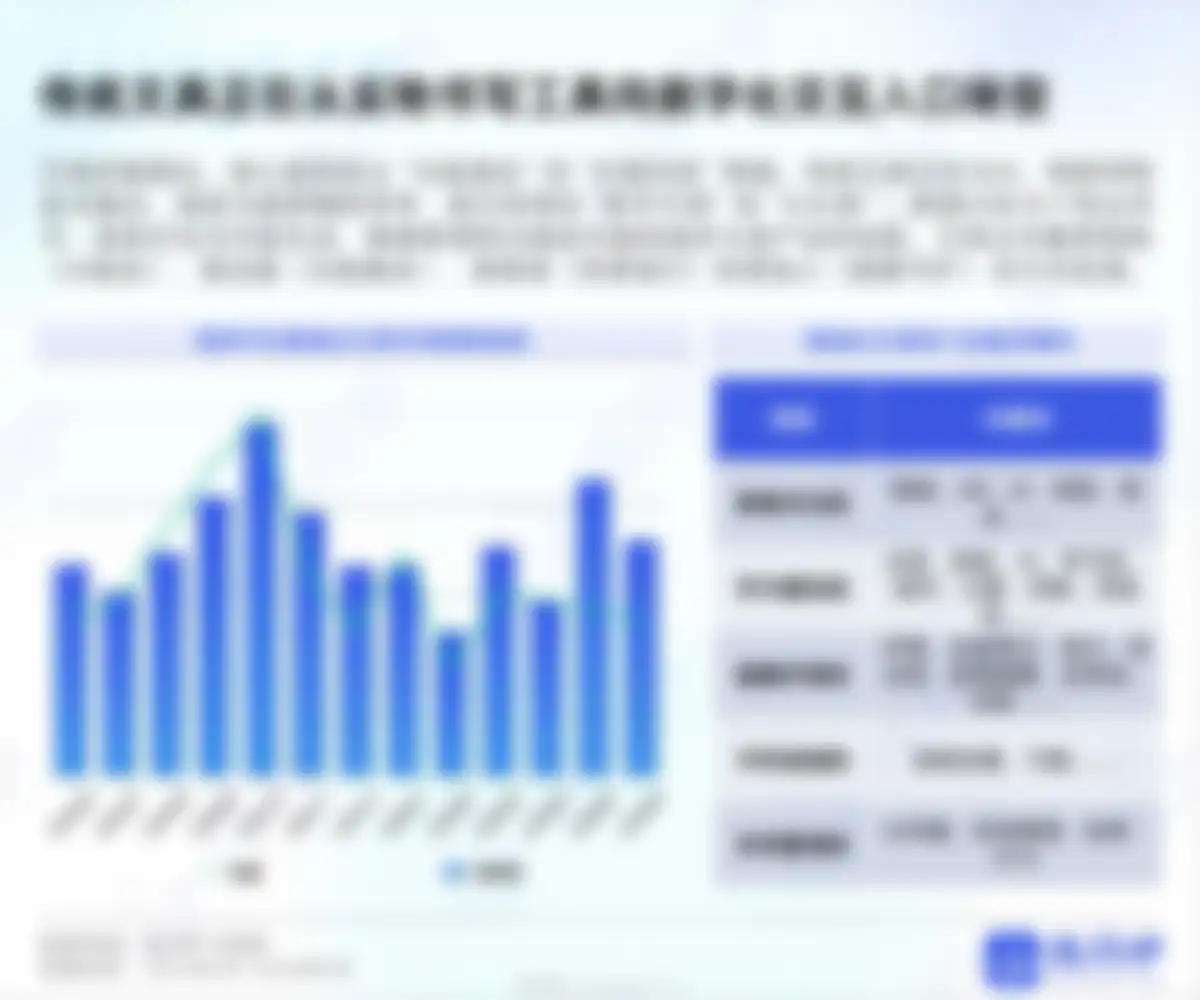
- 淘系文具消费呈现明显的开学驱动特征,9月达到全年峰值,3月形成次峰,而双11表现相对平稳。
- 四大场景中,基础学习工具(41.2%)和兴趣培养与素质拓展(40.8%)构成需求主力,学习管理工具占比13.6%但开学弹性更强,学习空间优化占比最小(4.4%)。
- 基础学习工具品牌呈现"头部覆盖主流需求、专业品牌深耕细分类目"的结构,晨光、得力以93%的品类覆盖率居前,百乐、国誉等专业品牌在书写、本册等细分类目形成差异化优势。
主要趋势
- 基础学习工具呈现结构性分化:笔记本作为最大细分品类保持上行,便签等记录整理类目呈现积极信号,而课业本、尺规等传统作业耗材相对走弱。
...