报告简介
本报告全面分析了全球储能系统(ESS)解决方案行业,涵盖市场规模、地区表现、增长驱动因素、技术趋势及未来展望。报告指出,随着全球能源结构向电气化转型,储能系统在解决可再生能源间歇性、波动性和空间错配问题方面发挥着关键作用,成为平衡电力供需、增强电网稳定性的重要基础设施。
核心数据
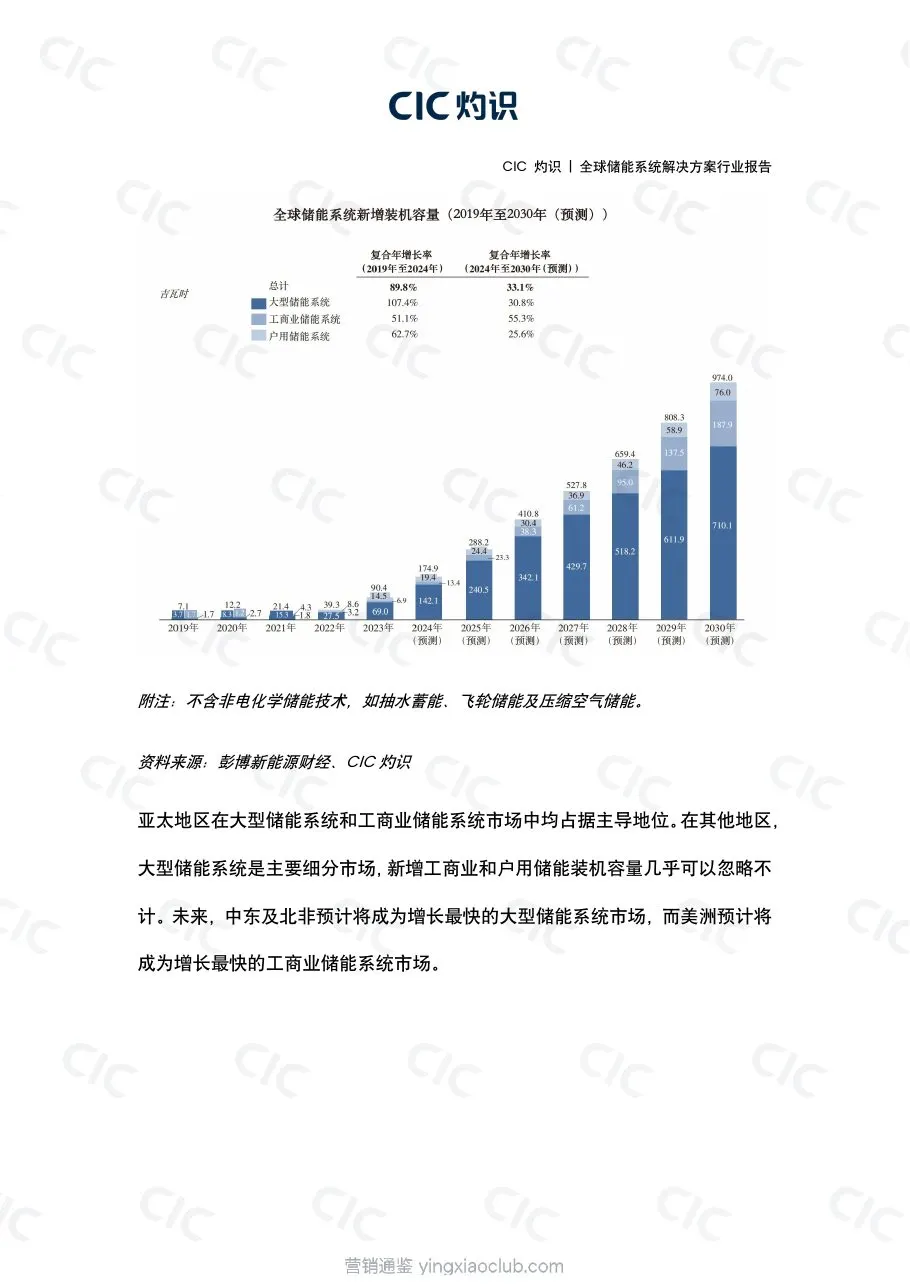
全球储能系统新增装机容量从2019年的7.1 GWh快速增长至2024年的174.9 GWh,复合年增长率达89.8%,预计到2030年将增至974.0 GWh,复合年增长率为33.1%。大型储能系统占据主导地位,2024年占总装机容量的81.2%。中国是全球最大的储能系统市场,2024年占全球新增储能系统市场的59.3%,从2019年至2024年,中国新增储能系统装机容量从1.0 GWh增长至103.7 GWh,复合年增长率为153.0%。
主要趋势
行业增长主要受四大因素驱动:大规模可再生能源整合、政策支持与监管框架、技术进步以及市场驱动的电力定价与电网服务。电池化学体系创新,尤其是磷酸铁锂(LFP)技术的应用,显著提升了系统安全性、循环寿命与热稳定性。同时,人工智能在多用途储能系统中的应用正在提升运行效率,虚拟电厂(VPP)等新兴商业模式正在重塑行业格局。
关键结论
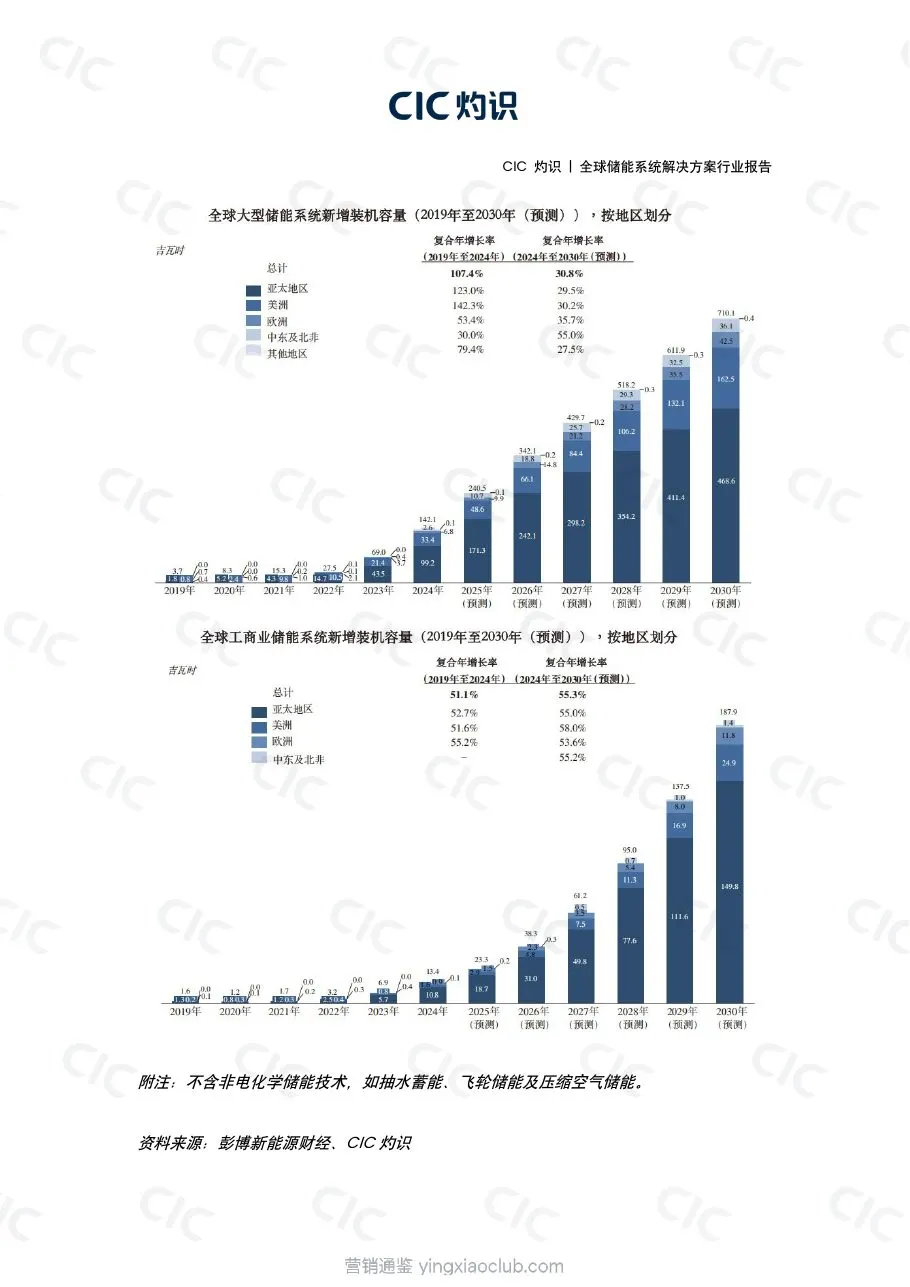
报告预计,大型储能系统仍将占据主导地位,工商业储能系统将成为核心增长引擎,而户用储能系统在欧洲引领下趋于成熟。行业集中度将维持高位,前30家企业占据了新增装机容量90%以上的份额。中国企业凭借强大的供应链和技术优势将继续主导全球市场。区域发展呈现差异化特征:中东及北非将引领大型储能市场增长,美洲将在工商业储能增速上领先,非洲正成为潜力巨大的新兴市场。
...