报告简介
本报告由毕马威发布,聚焦具身智能产业从生成式导向向控制导向的Physical AI基础设施演进,探讨世界模型如何重塑产业与商业新范式。报告系统分析了中国具身智能产业全景,包括政策环境、产业链结构和投融资趋势,并深入解析了世界模型的核心内涵、技术演进与架构,以及其在具身智能领域的产业落地实践。
核心数据
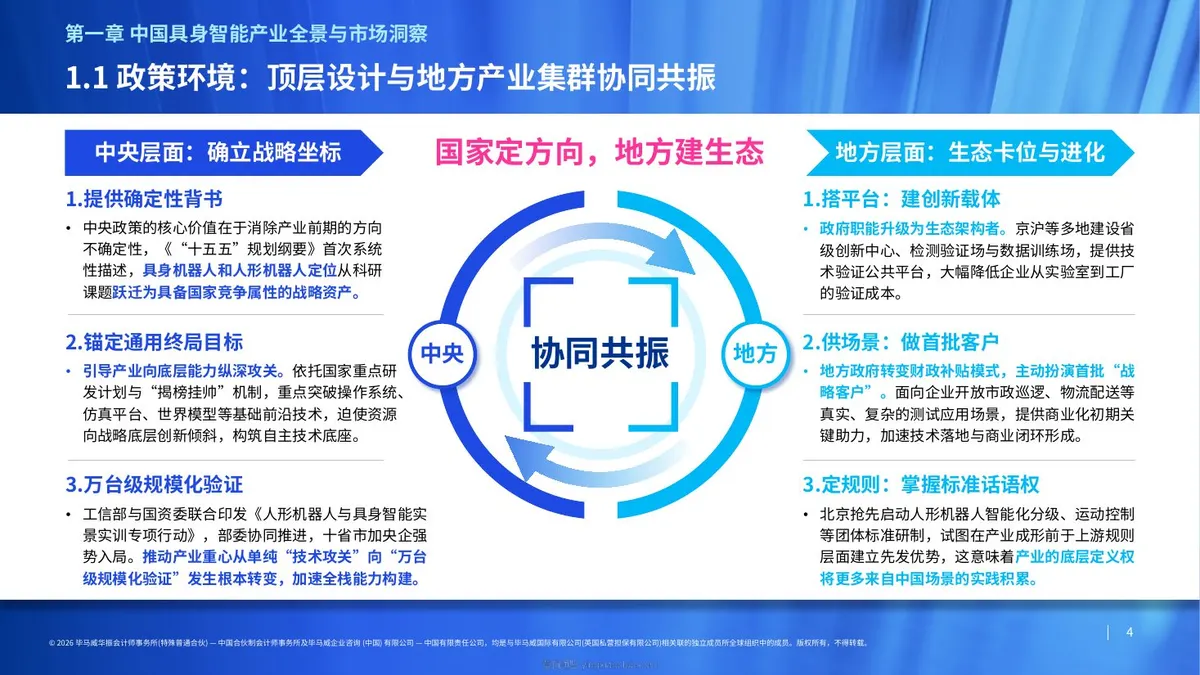
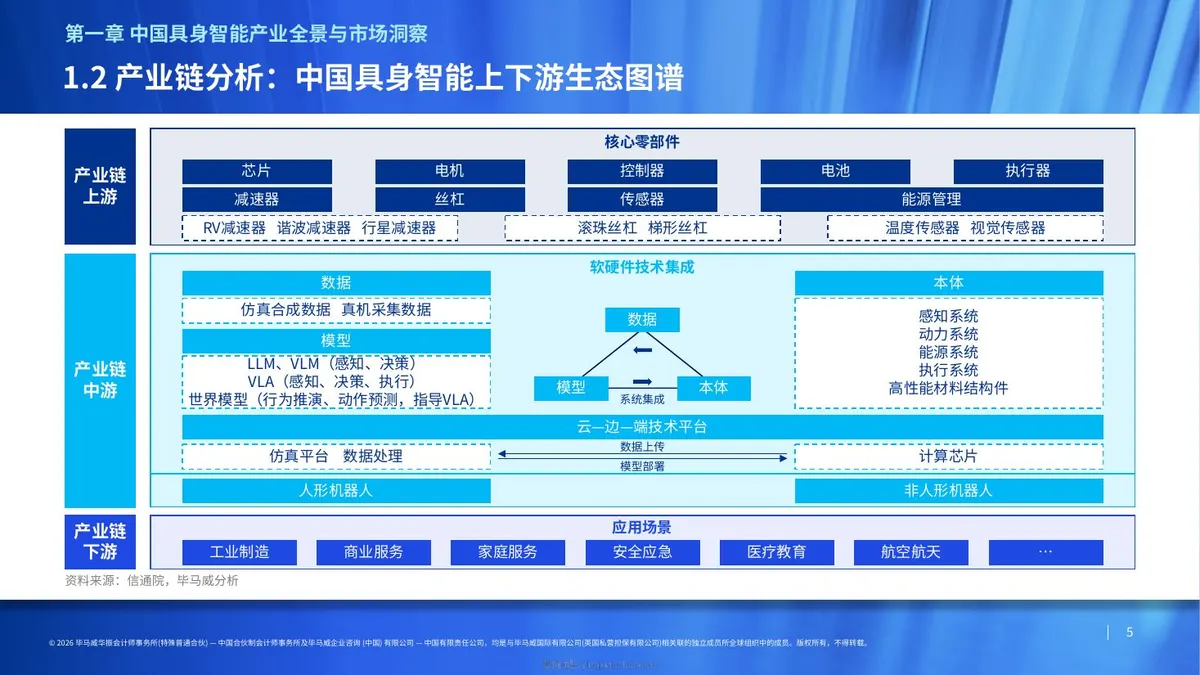
中国具身智能产业呈现快速发展态势,上游硬件基座加速国产替代,2025年上半年中国加速芯片市场中本土AI芯片品牌的市场份额已约达35%。政策层面,《"十五五"规划纲要》首次系统性描述具身机器人和人形机器人定位,将其从科研课题跃迁为具备国家竞争属性的战略资产。产业链方面,下游应用场景覆盖工业制造、商业服务、家庭服务等多元领域,具身智能产品在工业制造领域已能承担车间物料配送、工件转运、设备上下料等重复性作业。
主要趋势
具身智能产业正经历从单纯"技术攻关"向"万台级规模化验证"的根本转变。技术演进上,具身智能正从大语言模型(LLM)和视觉语言大模型(VLM)的单点感知决策,向视觉—语言—动作模型(VLA)、世界模型等"感知—认知—决策—执行"闭环能力演进。世界模型的核心价值在于构建物理模拟环境,通过行为推演与动作预测,为VLA提供决策指导,实现从"被动执行指令"到"主动认知规划"的质变。
关键结论
中国具身智能产业形成中央与地方协同共振的发展格局,中央政策提供确定性背书,地方政府则通过搭建创新平台、提供首批客户场景、掌握标准话语权等方式推动产业发展。产业链上游聚焦芯片、传感器、减速器等核心硬件,中游依托云—边—端技术平台与软硬件技术集成构建智能中枢,下游多元场景加速商业化,垂直整合生态推动规模化落地。
...