
报告简介
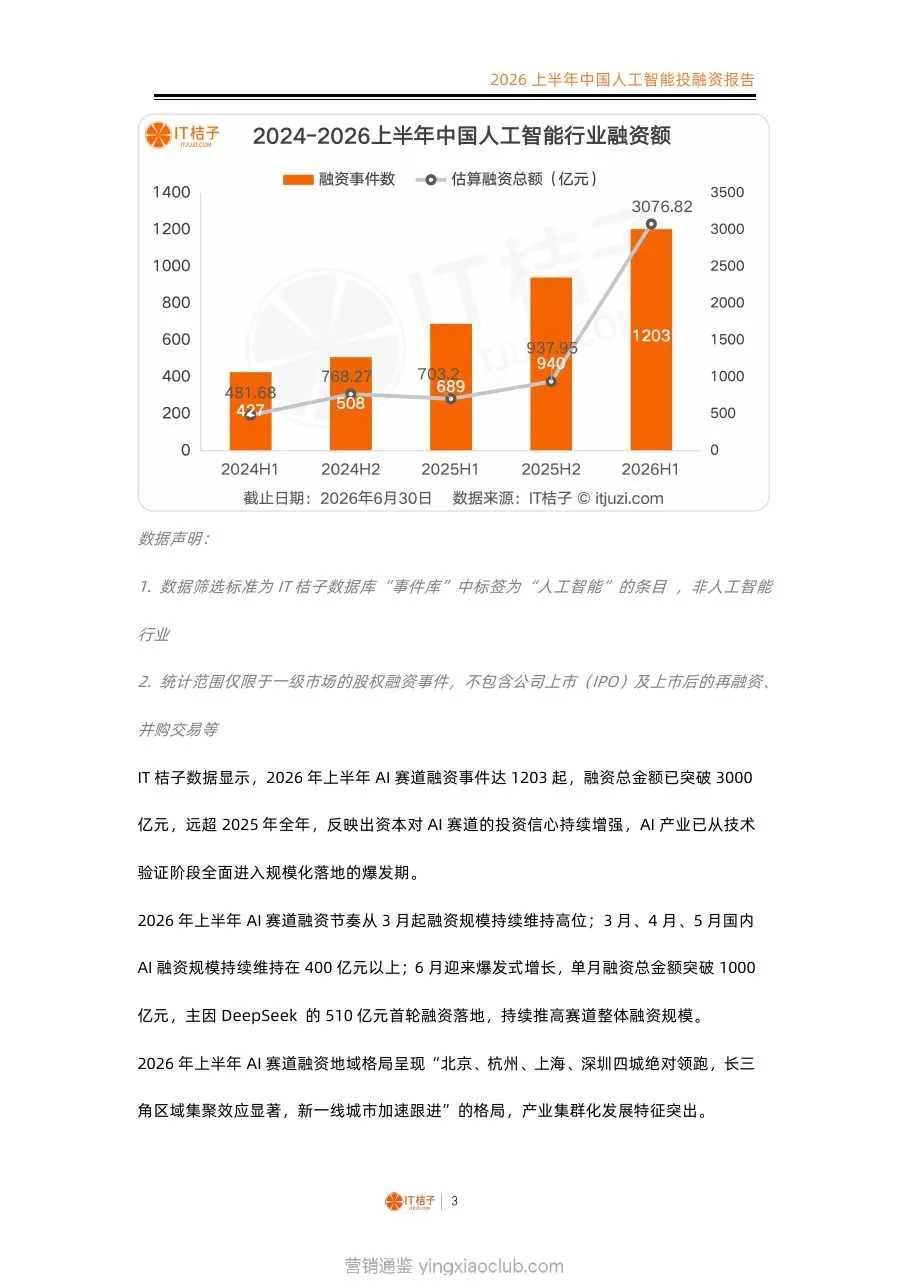
本报告全面分析了2026年上半年中国人工智能行业的投融资情况,揭示了AI产业从技术验证阶段全面进入规模化落地爆发期的关键特征。报告显示,仅6个月的融资体量已超过2025年全年,AI融资金额占全赛道约48.6%,事件数占比约22.5%,反映出资本对AI赛道的极度青睐。报告从地域分布、细分赛道、资本押注节奏等多个维度,深入剖析了中国AI产业的发展现状与未来趋势。
核心数据
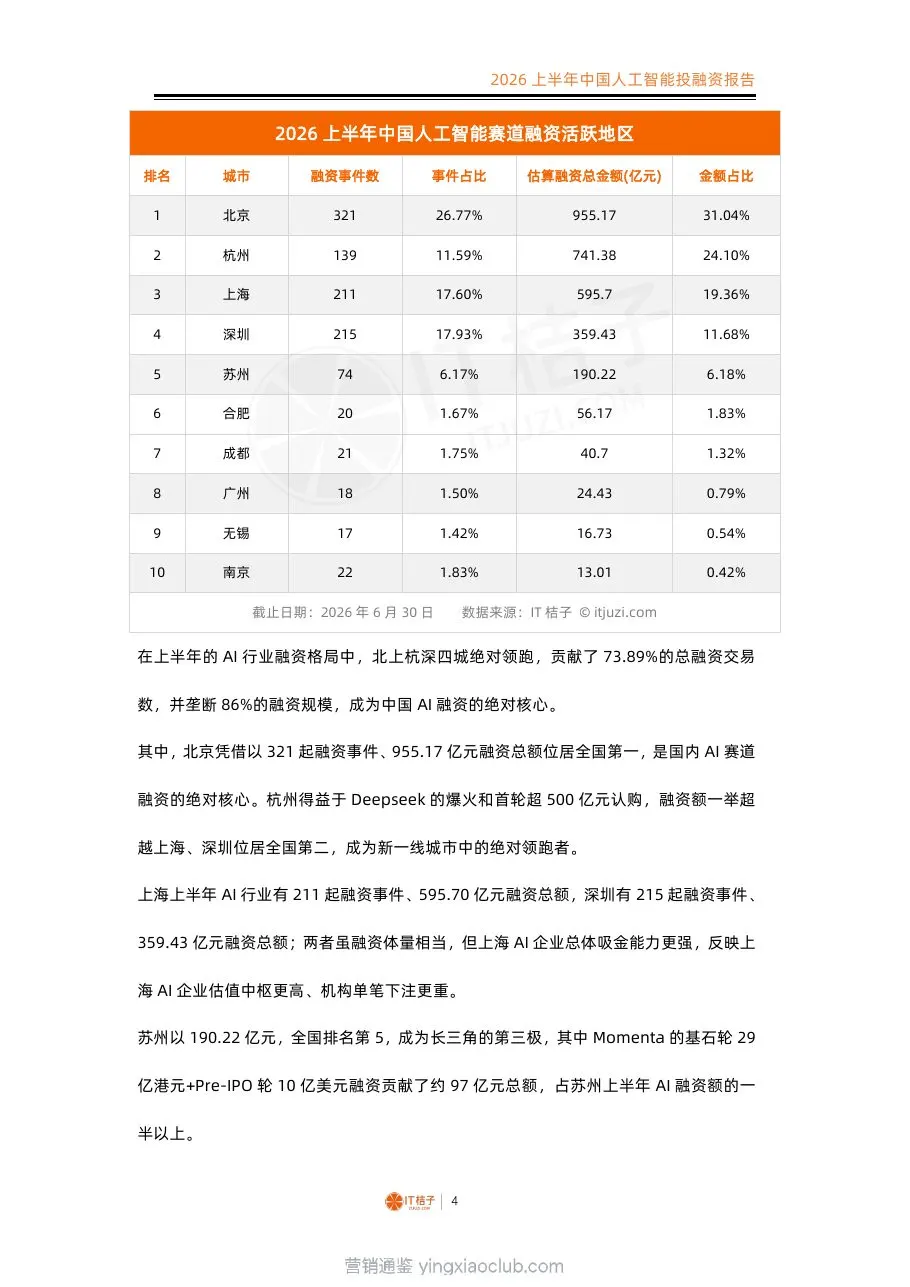
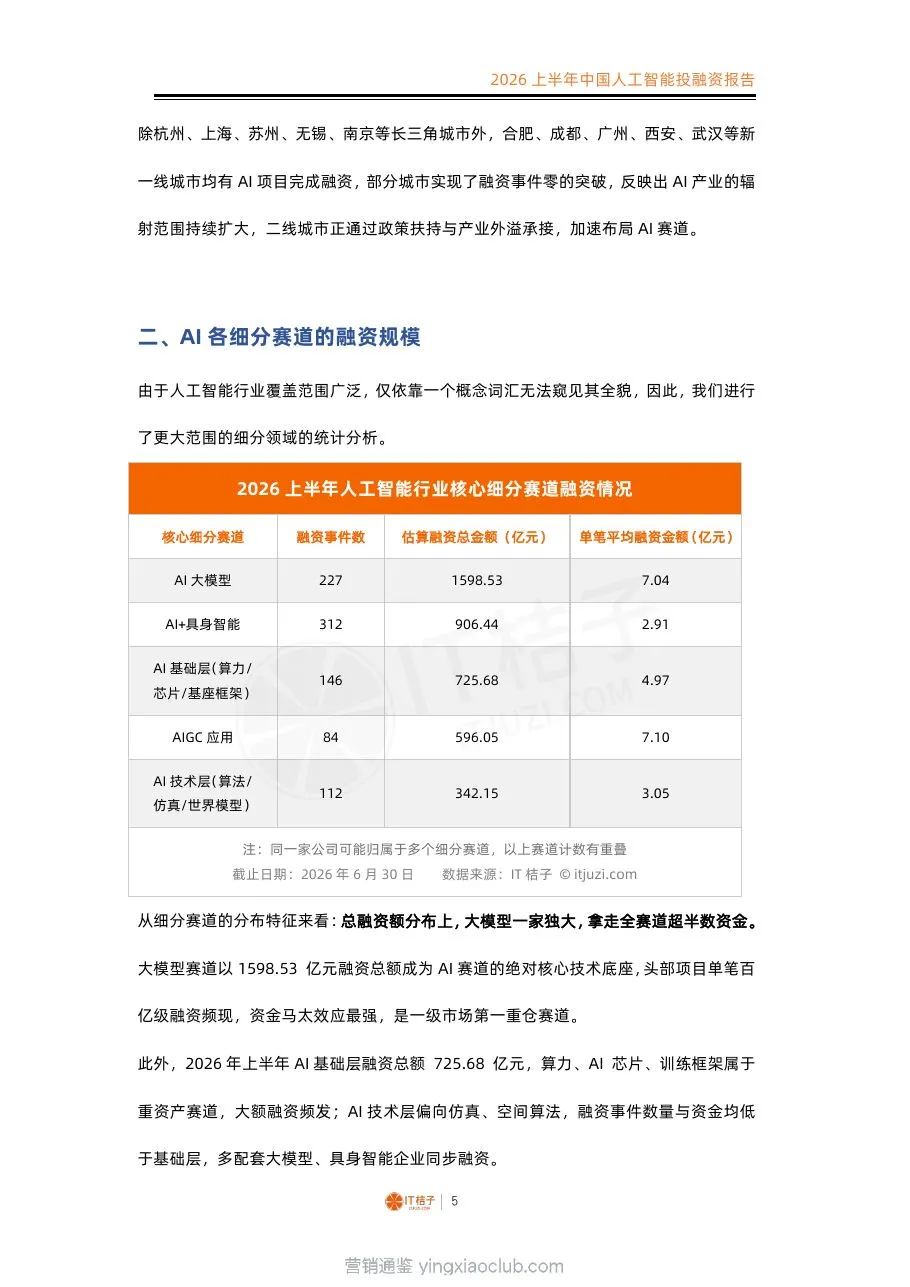
2026年上半年,中国AI赛道融资事件达1203起,融资总金额突破3000亿元。地域分布上,北京、杭州、上海、深圳四城绝对领跑,贡献了73.89%的总融资交易数,并垄断86%的融资规模。其中北京以321起融资事件、955.17亿元融资总额位居全国第一。细分赛道方面,大模型赛道以1598.53亿元融资总额成为绝对核心技术底座,头部项目单笔百亿级融资频现;AI+具身智能赛道融资总额达906.44亿元,是项目最密集的赛道;AIGC应用赛道融资总额596.05亿元,是商业化落地最成熟的赛道。
主要趋势
资本在AI领域的布局呈现明显的结构性转变:一是大模型赛道资金高度集中于头部,DeepSeek、阶跃星辰、月之暗面Kimi三家合计融资约930亿元,占全市场融资总额的30%;二是世界模型成为早期投资最大共识,6家聚焦世界模型的早期初创合计融资约97亿元,资本在具身智能的"操作系统层"抢先卡位;三是AI+具身智能赛道成为第二增长极,融资事件数达312起,覆盖从早期初创到成长期头部的全阶段项目;四是AIGC应用赛道商业化成熟度最高,单笔平均融资金额达7.10亿元,资本对其商业价值认可度最高。
...