报告简介
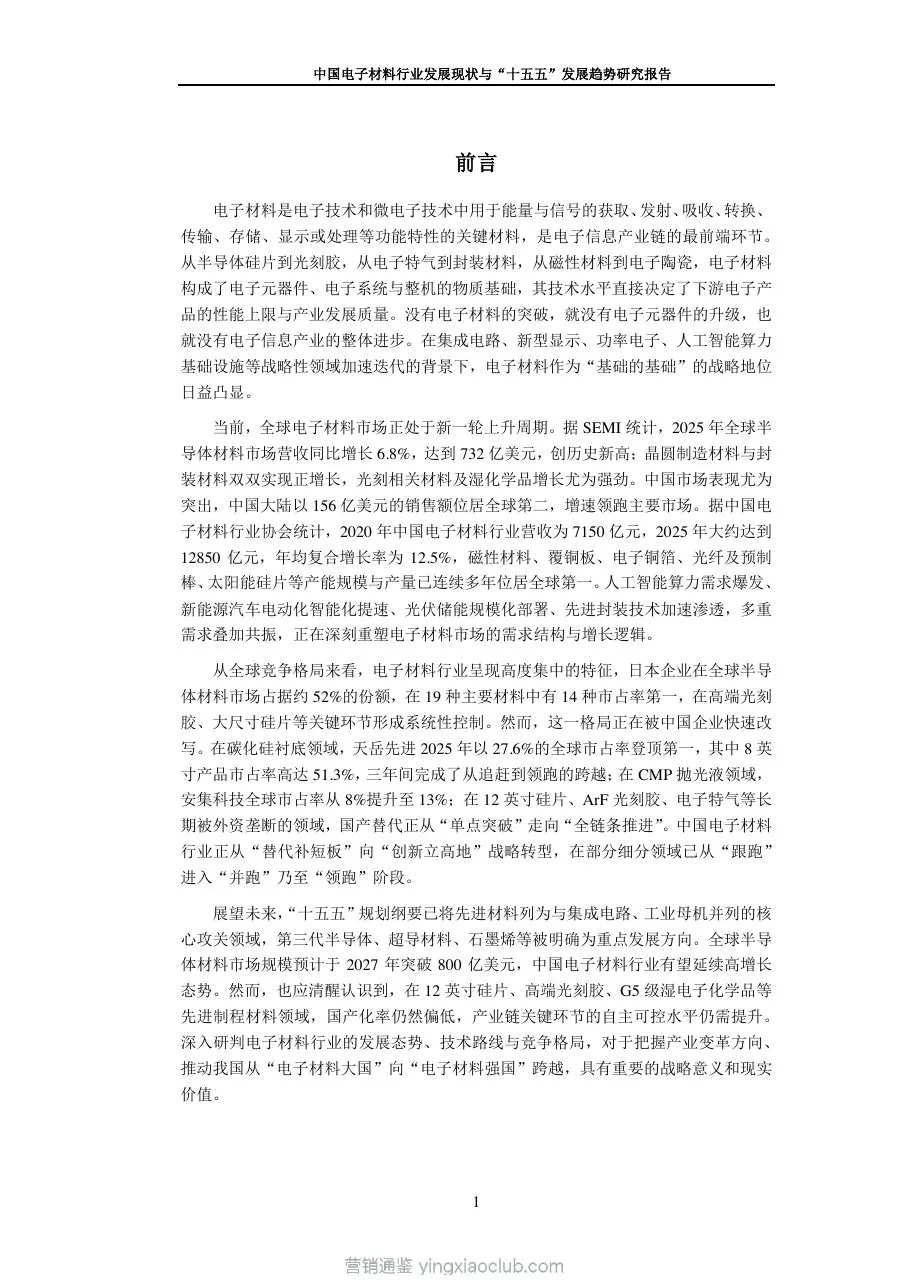
本报告聚焦中国电子材料行业发展现状与'十五五'期间趋势,系统分析了电子材料作为电子信息产业链最前端环节的战略地位。报告指出,电子材料是电子元器件、电子系统与整机的物质基础,其技术水平直接决定了下游电子产品的性能上限与产业发展质量。在集成电路、新型显示、功率电子、人工智能算力基础设施等战略性领域加速迭代的背景下,电子材料的战略地位日益凸显。
核心数据
全球电子材料市场正处于新一轮上升周期,2025年全球半导体材料市场营收同比增长6.8%,达到732亿美元,创历史新高。中国市场表现尤为突出,中国大陆以156亿美元的销售额位居全球第二,增速领跑主要市场。中国电子材料行业营收从2020年的7150亿元增长至2025年的约12850亿元,年均复合增长率为12.5%。在细分领域,磁性材料、覆铜板、电子铜箔、光纤及预制棒、太阳能硅片等产能规模与产量已连续多年位居全球第一。
主要趋势
全球竞争格局呈现高度集中特征,日本企业在全球半导体材料市场占据约52%的份额,在19种主要材料中有14种市占率第一。然而,这一格局正在被中国企业快速改写。在碳化硅衬底领域,天岳先进2025年以27.6%的全球市占率登顶第一,其中8英寸产品市占率高达51.3%;在CMP抛光液领域,安集科技全球市占率从8%提升至13%。中国电子材料行业正从'替代补短板'向'创新立高地'战略转型,在部分细分领域已从'跟跑'进入'并跑'乃至'领跑'阶段。
...